
Dernière modification le 21-10-2026 à 12:50:46
Depuis deux siècles, aucune grande source d’énergie n’a reculé à l’échelle mondiale : le bois, le charbon, le pétrole et le gaz se sont empilés. En part relative pourtant, chaque nouvelle source a fait reculer les précédentes. Les données 2024-2026 montrent un tournant dans l’électricité, où le solaire et l’éolien couvrent désormais l’essentiel de la hausse de la demande, mais la consommation mondiale de fossiles n’a pas encore commencé à baisser. Les scénarios du GIECLe GIEC (Groupe d’Experts Intergouvernemental sur l’Évolution du Climat) est une organisation qui a été créée en 1988 par l'OMM et le PNUE, à la demande du G7 (groupe de sept grandes économies industrialisées : USA, Japon, Allemagne, France, Royaume-Uni, Canada, Italie). La version anglaise de cet acronyme est IPCC (The Intergovernmental Panel on Climate Change). En savoir plus compatibles avec 1,5 °C exigent une baisse rapide et absolue du charbon, du pétrole et du gaz, sans précédent historique. État des connaissances au 20 octobre 2026.
Les bases en 2 minutes
Imaginez un gâteau à étages : le bois, puis le charbon, puis le pétrole, puis le gaz. Chaque nouvelle énergie a pris une part croissante du gâteau, mais sans faire disparaître les étages précédents, et le gâteau n’a cessé de grossir.
Deux mots résument le débat. Addition : une nouvelle source s’ajoute aux autres. Substitution : elle les remplace. Jusqu’ici, l’histoire de l’énergie est surtout une histoire d’additions. Le climat demande, pour la première fois, une vraie substitution.
À retenir
- En part, oui ; en quantité, presque jamais : la part du charbon a fortement baissé depuis un siècle, mais en 2025 le monde en a consommé environ huit fois plus qu’en 1900.
- Un tournant dans l’électricité : en 2025, la production bas carbone a augmenté plus que la demande d’électricité, et la production fossile mondiale a légèrement reculé (-0,2 %).
- Une baisse sans précédent à organiser : pour limiter le réchauffement à 1,5 °C, les scénarios du GIEC prévoient d’ici 2050 une baisse d’environ 95 % du charbon, 60 % du pétrole et 45 % du gaz par rapport à 2019.
Vrai ou faux ? « En 2025, le solaire et l’éolien ont déjà fait reculer la consommation mondiale de pétrole. »
Faux. En 2025, toutes les grandes sources d’énergie ont atteint un record de consommation. Les sources bas carbone ont couvert près de 60 % de la hausse de la demande, ce qui freine les fossiles sans encore les faire reculer.
L’essentiel en 7 points
- Histoire : en 2025, le monde a consommé environ huit fois plus de charbon qu’en 1900 et deux fois plus de biomasse traditionnelle qu’en 1800, alors que leurs parts relatives ont fortement baissé1.
- Addition : en 2025, toutes les grandes sources d’énergie ont atteint un record de consommation pour la deuxième année consécutive2.
- Substitution partielle : en 2025, les sources bas-carbone ont fourni près de 60 % de la hausse de la demande mondiale d’énergie, selon l’Agence internationale de l’énergie (AIE)3.
- Électricité : en 2025, la production bas-carbone a augmenté davantage que la demande d’électricité, et la production fossile mondiale a légèrement reculé (-0,2 %)4.
- Chine : les émissions de CO₂ du premier émetteur mondial stagnent ou baissent depuis début 2024, mais un pic durable n’est pas établi56.
- Scénarios : pour limiter le réchauffement à 1,5 °C, le GIEC évalue une baisse médiane de la consommation de charbon, de pétrole et de gaz d’environ 95 %, 60 % et 45 % d’ici 2050 par rapport à 20197.
- Suisse : les produits pétroliers et le gaz représentent encore 57 % de la consommation finale d’énergie en 2025 ; la loi fixe des objectifs chiffrés de production renouvelable pour 2035 et 205089.
1. Ce que montre l’histoire de l’énergie
Les sources d’énergie se sont-elles succédé ?
En part relative, l’histoire ressemble à une suite d’époques. Vers 1800, la biomasse traditionnelle (bois, résidus agricoles) fournissait environ 98 % de l’énergie primaire mondiale. Le charbon a atteint sa part maximale vers 1910 (environ 55 %), le pétrole en 1973 (environ 45 %)1.
Ou se sont-elles additionnées ?
En quantité absolue, le tableau change. La biomasse traditionnelle est estimée à environ 11 000 TWh par an aujourd’hui (valeur supposée constante depuis 2015), contre environ 5600 TWh en 1800. Le charbon est passé d’environ 5700 TWh en 1900 à environ 46 000 TWh en 2025, et le pétrole n’a jamais été autant consommé qu’en 2025. La consommation totale a été multipliée par plus de 14 depuis 19001.
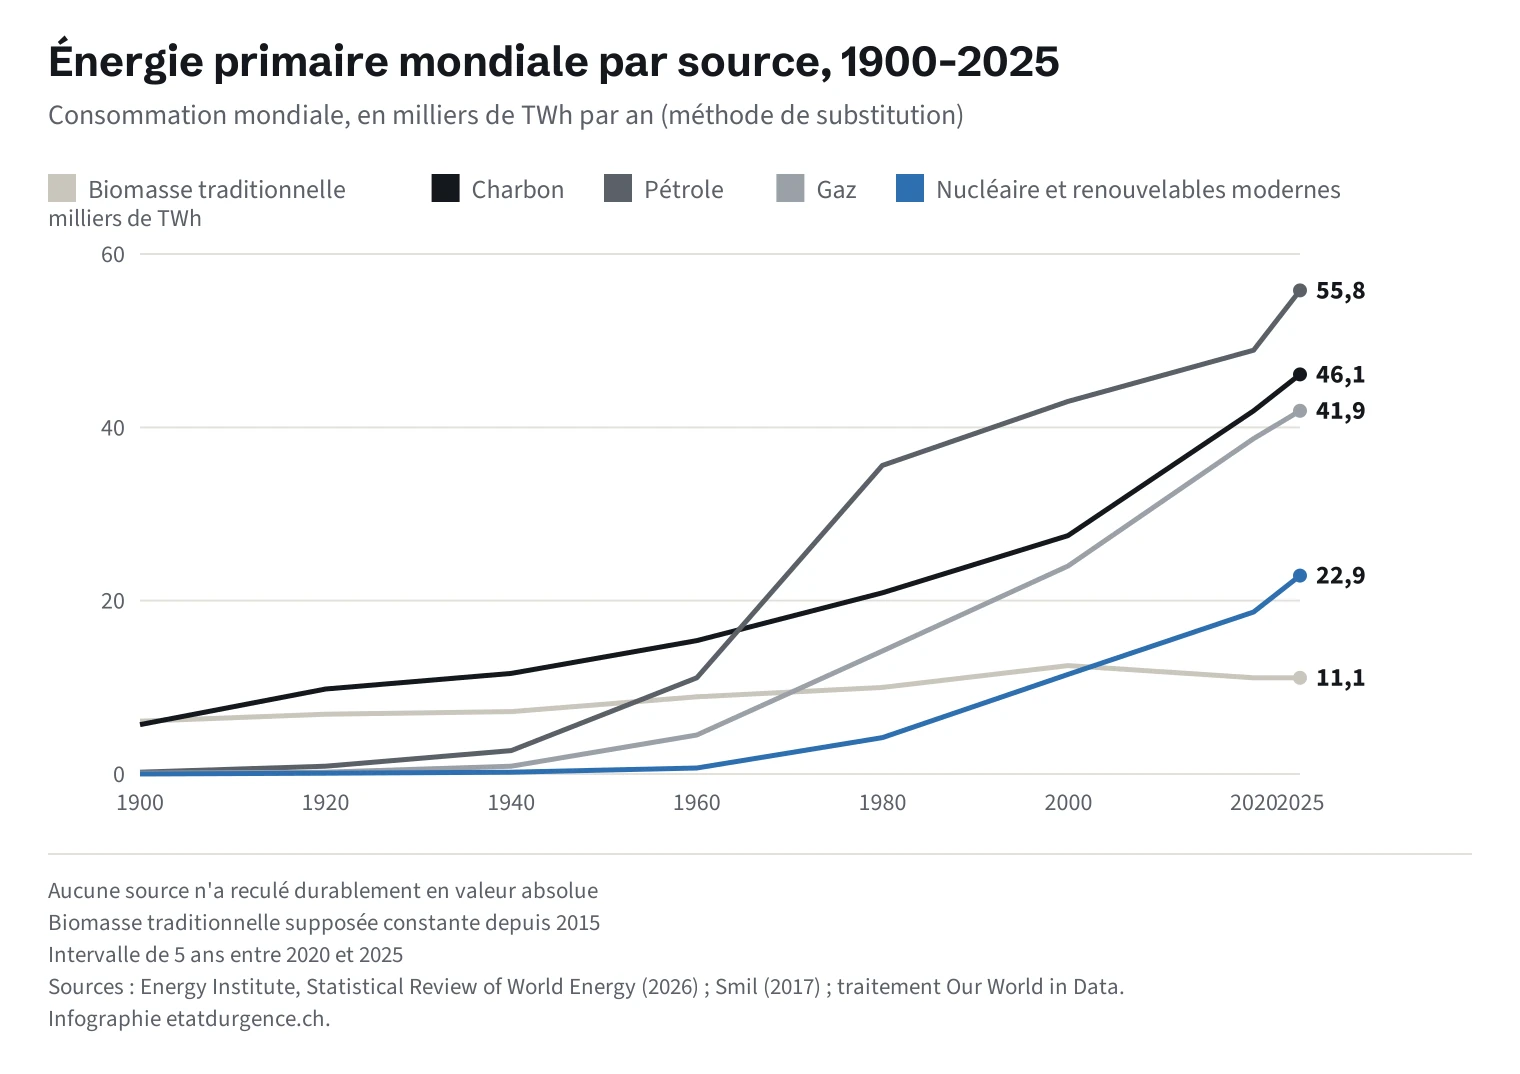
En 2025, les combustibles fossiles fournissent encore environ 81 % de l’énergie primaire mondiale selon ce mode de comptage, contre 83 % en 1975. Le nucléaire et les renouvelables modernes en fournissent environ 13 %1.
Deux graphiques, deux récits
Les deux lectures sont exactes, mais ne répondent pas à la même question. La part relative indique quelle source domine. La quantité absolue indique ce qui est extrait et brûlé, donc ce qui détermine les émissions. Pour le climat, c’est la quantité absolue qui compte.
2. La thèse de l’« addition » et ses limites
Que soutient cette thèse ?
Une première lecture, défendue notamment par des historiens de l’énergie, voit dans cette histoire une accumulation plutôt qu’une suite de transitions10 :
- La symbiose entre énergies et matières. Le développement d’une source a souvent accru la consommation des autres. Au XIXe siècle, l’étayage des mines de charbon et les traverses de chemins de fer ont mobilisé des quantités croissantes de bois11. Aujourd’hui, l’acier et le ciment des infrastructures, éoliennes et barrages compris, dépendent encore largement du charbon et du gaz12.
- La lenteur de diffusion. Les grandes innovations ont mis des décennies à se généraliser ; une technique inventée aujourd’hui pèserait peu avant 205011.
- L’origine du mot. La notion de « transition énergétique » serait née dans la prospective énergétique et nucléaire du XXe siècle, avant d’être reprise dans le débat climatique, où elle aurait présenté la sortie des fossiles comme un processus naturel13.
- Les limites physiques de la substitution. Une thèse voisine soutient que les énergies de flux (vent, soleil) ne sont pas équivalentes aux stocks d’hydrocarbures, et que leurs infrastructures resteraient dépendantes des fossiles14.
- Les effets rebond. Les gains d’efficacité réduisent le coût d’un service et peuvent en accroître l’usage. Une revue de 2021 estime que les effets rebond à l’échelle de l’économie pourraient annuler plus de la moitié des économies d’énergie attendues15.
Quelles objections lui sont faites ?
Une seconde lecture accepte le constat historique mais en conteste la portée. Un constat passé ne prouve pas une impossibilité future : au XIXe et au XXe siècle, personne ne cherchait à remplacer une source par une autre. Certains exemples relèvent par ailleurs d’usages matériels : le bois d’étayage est du bois d’œuvre, non du bois brûlé12. Enfin, une synthèse de 2016 rappelle que la vision dominante décrit des transitions de plusieurs décennies à plusieurs siècles, mais que des données récentes montrent des changements parfois plus rapides, surtout à l’échelle nationale ou sectorielle16.
3. Ce que disent les données récentes
Les bas-carbone couvrent-ils la hausse de la demande ?
En 2024, la demande mondiale d’énergie a augmenté de 2,2 %, nettement plus que la moyenne de 1,3 % par an entre 2013 et 2023. Les sources non fossiles ont fourni près de la moitié de la hausse17. En 2025, la demande a progressé de 1,3 %, et les sources bas-carbone ont couvert près de 60 % de la hausse, dont plus d’un quart pour le seul solaire photovoltaïque3.
Le reste a été couvert par les fossiles. Les émissions de CO₂ liées à l’énergie ont encore augmenté d’environ 0,4 % en 2025, à un record de près de 38,4 milliards de tonnes selon l’AIE18. Le Global Carbon Budget estimait la hausse des émissions fossiles 2025 à environ 1 %19.
Que se passe-t-il dans l’électricité ?
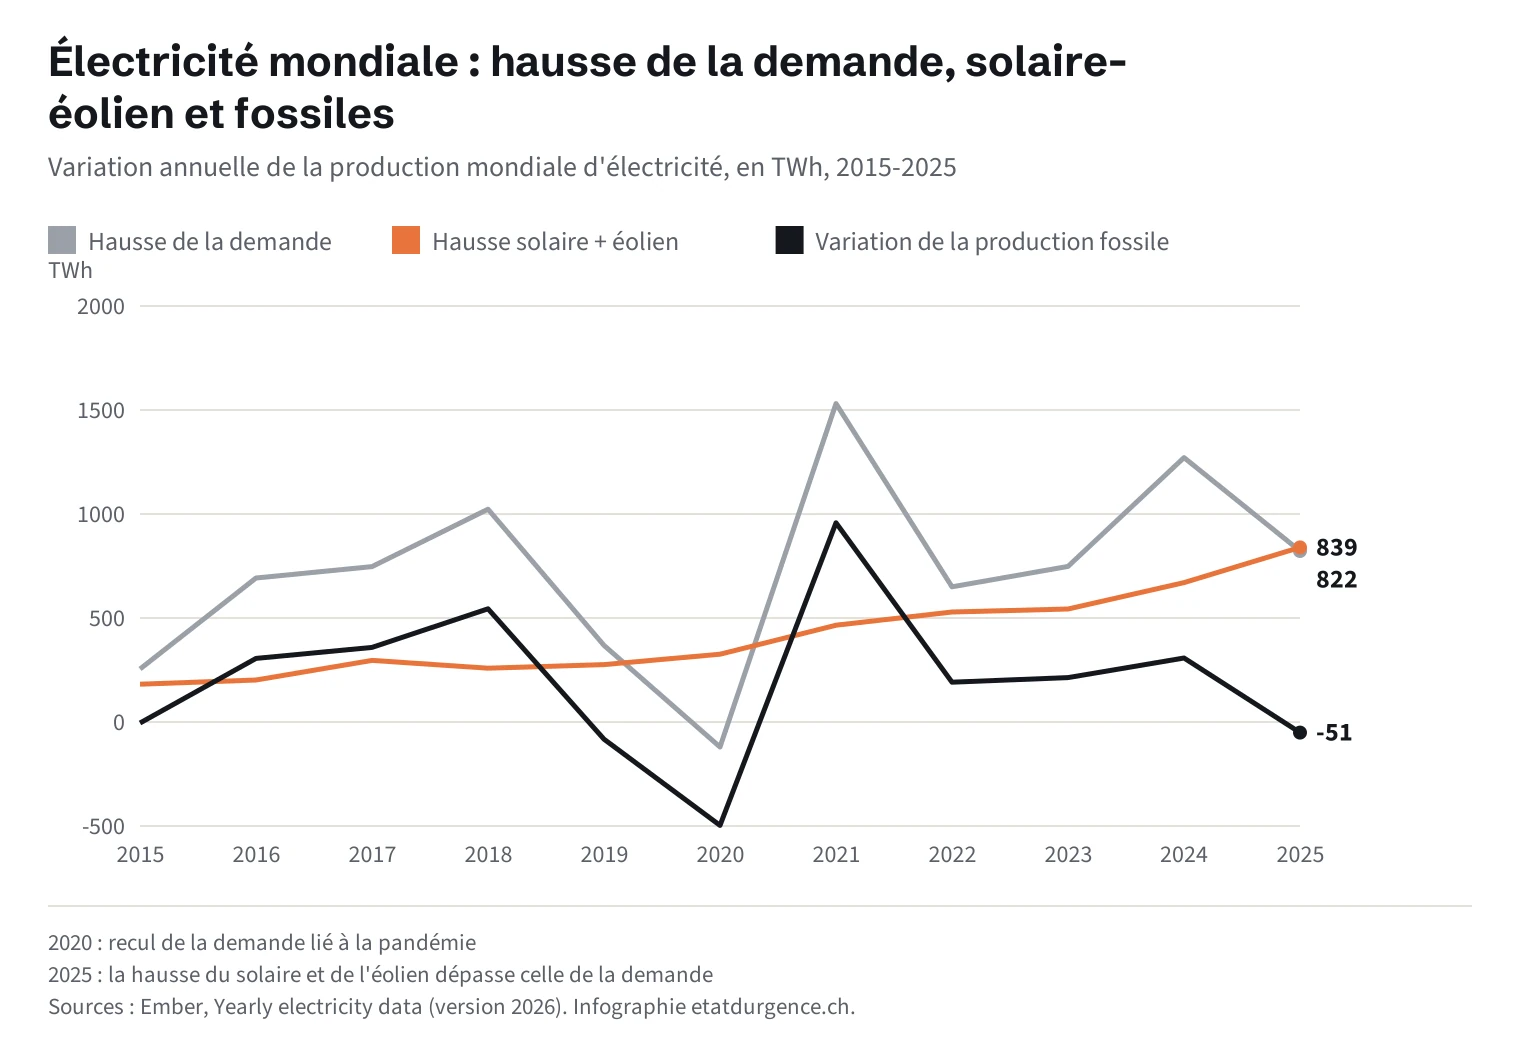
En 2024, année de fortes chaleurs, la production fossile a encore crû de 1,4 %, mais le bas-carbone a couvert 96 % de la hausse de la demande non liée aux températures20. Au premier semestre 2025, la croissance du solaire et de l’éolien a dépassé celle de la demande21.
Sur l’ensemble de 2025, selon le think tank Ember, la production bas-carbone a augmenté de 887 TWh, davantage que la demande (849 TWh). La production fossile a légèrement reculé (-38 TWh), une première depuis 2020 et seulement la cinquième année sans hausse de ce siècle. Les renouvelables ont dépassé le charbon, et la production fossile a baissé à la fois en Chine et en Inde, pour la première fois de ce siècle4.
Les émissions chinoises ont-elles atteint leur pic ?
La Chine émet environ un tiers du CO₂ fossile mondial22. Selon l’AIE, ses émissions ont baissé d’environ 0,5 % en 202518, alors que le Global Carbon Budget, établi sur des projections en novembre 2025, prévoyait une hausse de 0,4 %22. Une analyse du Centre for Research on Energy and Clean Air (CREA), centre de recherche indépendant, estime que les émissions chinoises stagnent ou baissent depuis mars 2024, avec un recul d’environ 0,3 % en 20255. Elle relève une baisse d’environ 1 % au deuxième trimestre 2026, due surtout au recul de la consommation de pétrole, mais une légère hausse sur le semestre6. Ces estimations ne valent pas inventaire officiel, et les émissions restent proches de leur maximum5.
Des pays réduisent-ils déjà leurs émissions ?
Oui. Le GIEC relevait en 2022 qu’au moins 18 pays avaient réduit leurs émissions de façon soutenue pendant plus de dix ans, tout en notant que ces baisses ne compensaient qu’en partie la hausse mondiale7. Selon le Global Carbon Budget 2025, 35 pays ont réduit leurs émissions fossiles au cours de la dernière décennie22. Au Royaume-Uni, le charbon fournissait 39 % de l’électricité en 2012, et pratiquement plus rien en 202523.
Substitution locale, addition globale ?
Les données récentes déplacent le débat plus qu’elles ne le tranchent. Dans certains pays et dans l’électricité mondiale, une substitution est observée. Pour l’énergie mondiale, toutes les sources continuent de croître. La question devient : la substitution peut-elle devenir globale, et assez rapide ?
4. Une transition voulue n’est pas une transition subie
Qu’est-ce qui distingue la situation actuelle ?
Les transitions passées ne visaient pas à éliminer une source12. L’abandon des fossiles est au contraire un objectif politique explicite, fondé sur une contrainte physique : selon le Global Carbon Budget 2025, il ne reste qu’environ 170 milliards de tonnes de CO₂ à émettre pour limiter le réchauffement à 1,5 °C, soit environ quatre années au rythme actuel22.
Le contexte technique a aussi changé. Entre 2010 et 2019, le coût unitaire du solaire a baissé de 85 %, celui de l’éolien de 55 % et celui des batteries lithium-ion de 85 %. Le GIEC note que ces technologies modulaires progressent plus vite que les grandes installations, qui offrent moins d’occasions d’apprentissage7.
Qu’est-ce qui reste comparable ?
Une transition planifiée se heurte aux mêmes inerties : durée de vie des infrastructures, capitaux investis, dépendance de l’acier, du ciment, de la chimie, de l’aviation et du transport maritime aux fossiles. Ce sont les secteurs où la « symbiose » est la plus forte, et que les lectures plus optimistes reconnaissent aussi comme les plus difficiles12.
5. Ce que demandent les scénarios du GIEC
Quelle baisse des fossiles est nécessaire ?
Dans les trajectoires du GIEC (groupe de travail III, 2022) qui limitent le réchauffement à 1,5 °C sans dépassement ou avec un dépassement limité, les émissions de gaz à effet de serre baissent de 43 % d’ici 2030 et de 84 % d’ici 2050 par rapport à 2019 ; celles de CO₂ de 48 % d’ici 2030. La neutralité CO₂ est atteinte au début des années 2050, et vers le début des années 2070 pour une limite de 2 °C7.
La consommation mondiale de charbon y baisse d’environ 95 %, celle de pétrole d’environ 60 % et celle de gaz d’environ 45 % d’ici 2050 (médianes, avec de larges fourchettes), et presque toute l’électricité devient bas-carbone7. Il s’agit d’une baisse absolue des fossiles, que l’histoire n’a jamais connue à l’échelle mondiale.
Ces trajectoires sont-elles faisables ?
Le GIEC ne les juge ni impossibles ni acquises. Il estime que des options comme le solaire, l’éolien, l’efficacité énergétique ou l’électrification sont faisables à grande échelle à court terme, mais que la plupart rencontrent des obstacles lorsqu’elles sont déployées très vite, surtout institutionnels et socioculturels7.
Ce que « faisable » veut dire pour le GIEC
La faisabilité désigne le potentiel de mise en œuvre d’une option. Elle dépend de facteurs géophysiques, environnementaux, technologiques, économiques, socioculturels et institutionnels. Le GIEC précise que les difficultés futures décrites par les modèles peuvent différer des expériences passées7.
Où en est le monde ?
Loin de ces trajectoires. Avec les politiques annoncées, l’AIE prévoit un plateau de la demande de pétrole vers 2030 et un réchauffement d’environ 2,5 °C en 2100. Avec les seules politiques en vigueur, la demande de pétrole croît jusqu’en 2050 et le réchauffement approche 3 °C24.
6. Efficacité et sobriété : réduire ce qu’il faut remplacer
Pourquoi la demande compte-t-elle autant ?
Selon le GIEC, les mesures portant sur la demande (sobriété, efficacité, infrastructures, comportements) peuvent réduire de 40 à 70 % les émissions des secteurs d’utilisation finale d’ici 2050, par rapport à des scénarios de référence. Dans des scénarios à faible demande, les besoins en énergie primaire baissent de 45 % entre 2020 et 2050 tout en améliorant les services. Ces mesures sont compatibles avec le bien-être, même si certaines populations ont besoin de davantage d’énergie7.
Les effets rebond et les matières limitent-ils ce potentiel ?
L’ampleur des effets rebond reste discutée ; la revue de 2021 conclut que beaucoup de modèles énergétiques les sous-estiment15. Le GIEC note que des politiques bien conçues ont permis d’en limiter certains7.
Les besoins en matières sont réels : selon l’AIE, une voiture électrique demande six fois plus de minéraux qu’une voiture thermique, et un parc éolien terrestre neuf fois plus qu’une centrale à gaz de même puissance25. Une étude publiée en 2023 dans la revue Joule nuance ce point : dans le scénario de neutralité carbone de l’AIE, l’extraction de minéraux pour la transition serait multipliée par plus de six d’ici 2040, mais l’activité minière totale baisserait de près de moitié par rapport à l’extraction actuelle de charbon26. Voir aussi la fiche Ressources.
7. Ce qui reste incertain
- Le pic chinois : la stagnation depuis 2024 peut être un pic durable ou un simple plateau6.
- La demande d’électricité : si sa croissance s’accélère, les renouvelables pourraient de nouveau n’en couvrir qu’une partie, comme en 202420.
- Les secteurs lourds : le rythme de décarbonation de l’acier, du ciment, de l’aviation et du transport maritime reste discuté12.
- Les effets rebond et le degré réel de découplage entre économie et énergie15.
- Les politiques publiques : l’écart entre les scénarios de l’AIE (2,5 °C ou près de 3 °C) reflète des hypothèses politiques différentes24.
- La portée de l’histoire : l’accumulation passée annonce-t-elle l’avenir, ou décrit-elle un monde sans contrainte climatique ? Le débat reste ouvert.
8. Et en Suisse ?
Quel est le cadre légal ?
La Stratégie énergétique 2050 repose sur la loi sur l’énergie révisée, acceptée le 21 mai 2017 par 58,2 % des votants (1 322 263 oui contre 949 053 non)27. Elle vise à réduire la consommation, à améliorer l’efficacité et à développer les renouvelables, et interdit la construction de nouvelles centrales nucléaires28.
La loi fédérale relative à un approvisionnement en électricité sûr reposant sur des énergies renouvelables a été acceptée le 9 juin 2024 par 68,7 % des votants et est entrée en vigueur en deux étapes, en janvier 2025 et janvier 202629. La loi sur l’énergie fixe désormais9 :
- production d’électricité renouvelable hors hydraulique : au moins 35 TWh en 2035 et 45 TWh en 2050 ;
- production hydroélectrique nette : au moins 37,9 TWh en 2035 et 39,2 TWh en 2050 ;
- consommation d’énergie par personne : -43 % d’ici 2035 et -53 % d’ici 2050 par rapport à 2000 ;
- consommation d’électricité par personne : -13 % d’ici 2035 et -5 % d’ici 2050 par rapport à 2000.
Où en est la Suisse ?
En 2025, la consommation finale d’énergie a atteint 777 870 TJUnité d’énergie du Système international.
1 térajoule = 1 000 milliards de joules (10¹² J). C’est une unité utilisée pour exprimer l’énergie contenue dans les combustibles ou la consommation annuelle d’un bâtiment ou d’un secteur. Exemple utile :
Le facteur d’émission du mazout léger est d’environ 74 tonnes de CO₂ par térajoule. En savoir plus (+0,2 %). Les produits pétroliers en représentent 45,2 %, l’électricité 26,8 % et le gaz 12,1 %8. Les carburants fossiles pèsent à eux seuls 34,9 %, et les renouvelables 30,6 %. Dans le chauffage, la substitution progresse : la chaleur ambiante exploitée par les pompes à chaleur a augmenté de 8,4 %, la chaleur à distance de 6,5 %, tandis que le mazout a reculé de 4,3 %30.
La production d’électricité de 2025 provient à 55,5 % de l’hydraulique, à 27,2 % du nucléaire et à 11,8 % du photovoltaïque ; l’éolien reste marginal (0,2 %)30. Pour le cadre climatique, voir La Suisse : l’essentiel en questions et le Plan climat suisse, ainsi que la question des émissions importées.
Fait, estimation ou débat ?
En résumé
Établi : à l’échelle mondiale, aucune grande source d’énergie n’a durablement diminué en quantité absolue, alors que les parts relatives ont fortement évolué. En 2025, toutes les grandes sources et les émissions de CO₂ liées à l’énergie ont atteint un record, tandis que la production d’électricité fossile a légèrement reculé. Des dizaines de pays réduisent leurs émissions depuis au moins dix ans. Estimé : la part de la hausse de la demande couverte par les bas-carbone (près de 60 % en 2025), l’évolution des émissions chinoises (de -0,5 % à +0,4 % en 2025 selon les sources), les baisses de fossiles des scénarios du GIEC, le potentiel de la demande (40 à 70 %), l’ampleur des effets rebond. Débattu : la portée de l’histoire de l’« addition » pour l’avenir ; le rythme de décarbonation des secteurs lourds ; la place de la sobriété face au remplacement technique ; la possibilité d’une baisse absolue et mondiale des fossiles dans les délais de l’Accord de Paris.
Vidéos de référence
L’histoire de l’énergie vue comme une accumulation
Entretien avec un historien de l’énergie et de l’environnement (2022). Il défend la thèse selon laquelle les sources d’énergie se sont additionnées et soutenues mutuellement, exemples historiques à l’appui (bois des mines, chemins de fer, acier), et en tire une conclusion pessimiste sur la sortie des fossiles d’ici 2050. Certains chiffres sur les objectifs du GIEC y sont approximatifs.
Histoire de l’énergie et de l’idée de transition
Conférence du même historien à l’École nationale des ponts et chaussées (2022). Elle reprend l’histoire du bois et du charbon comme énergies cumulées, et retrace l’apparition de l’idée de transition dans la prospective nucléaire du XXe siècle.
La substitution entre énergies est-elle toujours possible ?
Conférence donnée à Lausanne lors d’une journée des Shifters (2022). L’intervenant soutient que les énergies de flux et les stocks d’hydrocarbures ne sont pas équivalents et que les infrastructures bas-carbone pourraient rester dépendantes des fossiles. Il présente son propos comme une hypothèse à discuter.
Une lecture critique de la thèse de l’addition
Analyse d’une chaîne de vulgarisation (2023) qui confronte la thèse de l’« addition » à des données : transitions nationales dans l’électricité, baisse des coûts des renouvelables, distinction entre usages énergétiques et matériels du bois. Elle admet le constat historique mais conteste la conclusion d’impossibilité. Le ton est parfois vif, et l’analyse défend elle aussi un point de vue.
Pour aller plus loin
- Énergies : les grandes notions
- Taux de retour énergétique
- Ressources et matières premières
- Technologies bas-carbone
- Croissance et décroissance
- Voitures électriques
- Taxe carbone et quotas
- Les gaz à effet de serre
- Plan climat suisse
Sources et notes
Sources consultées en octobre 2026. Une erreur, une source à ajouter ? Écrivez-nous via la page de contact.
- Energy Institute, Statistical Review of World Energy (2026) ; Smil V., Energy Transitions: Global and National Perspectives (2017), données traitées par Our World in Data, « Global primary energy use by source » (énergie primaire, méthode de substitution, biomasse traditionnelle incluse et supposée constante depuis 2015), mise à jour du 30 juin 2026. Calculs etatdurgence.ch. ourworldindata.org Aller à la note de bas de page 1
- Energy Institute, « Statistical Review of World Energy 2026 : highlights », juin 2026 (« all major energy sources rising to all-time highs for the second consecutive year »). energyinst.org Aller à la note de bas de page 2
- Agence internationale de l’énergie (AIE), « Global Energy Review 2026 : Key findings », 2026. iea.org Aller à la note de bas de page 3
- Ember, « Global Electricity Review 2026 », 21 avril 2026. ember-energy.org Aller à la note de bas de page 4
- Myllyvirta L. (Centre for Research on Energy and Clean Air), « Analysis: China’s CO2 emissions have now been « flat or falling » for 21 months », Carbon Brief, 12 février 2026. Analyse indépendante, non officielle. carbonbrief.org Aller à la note de bas de page 5
- Myllyvirta L. (Centre for Research on Energy and Clean Air), « Analysis: China’s CO2 emissions fall in Q2 2026 due to plummeting oil use », Carbon Brief, 3 septembre 2026. Analyse indépendante, non officielle. carbonbrief.org Aller à la note de bas de page 6
- GIEC, Climate Change 2022: MitigationAction de mitiger.
Adoucissement de l'effet du réchauffement climatique. En savoir plus of Climate Change, contribution du groupe de travail III au sixième rapport d’évaluation, Résumé à l’intention des décideurs, 2022, sections B.3.5, B.4.1, B.4.2, C.1.1, C.2, C.3.2, C.10, C.10.1, E.1 et notes 71 à 73. ipcc.ch Aller à la note de bas de page 7 - Office fédéral de l’énergie (OFEN), « Aperçu de la consommation d’énergie en Suisse au cours de l’année 2025 », extrait de la Statistique globale suisse de l’énergie 2025, tableau 2, juin 2026. cms.news.admin.ch Aller à la note de bas de page 8
- Loi fédérale sur l’énergie (LEne, RS 730.0), art. 2 et 3, état au 1er janvier 2026. fedlex.admin.ch Aller à la note de bas de page 9
- Fressoz J.-B., Sans transition. Une nouvelle histoire de l’énergie, Seuil, 2024. Aller à la note de bas de page 10
- ÉLUCID, « Crise climatique et énergétique : regarder la vérité en face – Jean-Baptiste Fressoz », entretien vidéo, juin 2022 (argument présenté par l’intervenant, non recoupé ici par une source primaire). youtu.be Aller à la note de bas de page 11
- Osons Causer, « La transition énergétique n’aura pas lieu ? Critique de Jean-Baptiste Fressoz », vidéo, octobre 2023. La vidéo reprend les arguments de la thèse de l’addition (dépendance de l’acier et du ciment au charbon) et les discute (caractère non planifié des transitions passées, bois d’œuvre des mines, secteurs difficiles à décarboner). youtu.be Aller à la note de bas de page 12
- École nationale des ponts et chaussées, « [Café des Sciences] Jean-Baptiste Fressoz, De l’utopie atomique au déni climatique », conférence vidéo, octobre 2022. youtu.be Aller à la note de bas de page 13
- Mignerot V., « L’erreur fondamentale de la transition énergétique », conférence aux Shifters Lausanne, conférence du 3 décembre 2022, vidéo publiée en janvier 2023. youtu.be Aller à la note de bas de page 14
- Brockway P. E., Sorrell S., Semieniuk G., Heun M. K. et al., « Energy efficiency and economy-wide rebound effects: A review of the evidence and its implications », Renewable and Sustainable Energy Reviews, 141, 110781, 2021. doi.org Aller à la note de bas de page 15
- Sovacool B. K., « How long will it take? Conceptualizing the temporal dynamics of energy transitions », Energy Research & Social Science, 13, 202-215, 2016. doi.org Aller à la note de bas de page 16
- AIE, « Global Energy Review 2025 : Global trends », mars 2025. iea.org Aller à la note de bas de page 17
- AIE, « Global Energy Review 2026 : CO2 emissions », 2026. iea.org Aller à la note de bas de page 18
- Friedlingstein P. et al., « Global Carbon Budget 2025 », Earth System Science Data, 18, 3211-3288, 2026 (projection 2025 : +1,0 %, fourchette 0,2 à 1,7 %). doi.org Aller à la note de bas de page 19
- Ember, « Global Electricity Review 2025 », 8 avril 2025. ember-energy.org Aller à la note de bas de page 20
- Ember, « Global Electricity Mid-Year Insights 2025 », 7 octobre 2025. ember-energy.org Aller à la note de bas de page 21
- CSIRO / Global Carbon Project, « Global Carbon Budget 2025 », 13 novembre 2025 (parts nationales, projections 2025, 35 pays en baisse sur la décennie, budget restant de 170 Gt CO₂ pour 1,5 °C). csiro.au Aller à la note de bas de page 22
- Ember, « Yearly electricity data », jeu de données mondial, version 2026 (part du charbon dans la production d’électricité du Royaume-Uni : 39,2 % en 2012, 0,1 % en 2025). ember-energy.org Aller à la note de bas de page 23
- AIE, « World Energy Outlook 2025 : Executive summary », 12 novembre 2025. iea.org Aller à la note de bas de page 24
- AIE, « The Role of Critical Minerals in Clean Energy Transitions : Executive summary », mai 2021. iea.org Aller à la note de bas de page 25
- Nijnens J., Behrens P., Kraan O., Sprecher B., Kleijn R., « Energy transition will require substantially less mining than the current fossil system », Joule, 7(11), 2408-2413, 2023, et communiqué de l’Université de Leiden, septembre 2023. doi.org Aller à la note de bas de page 26
- Conseil fédéral, arrêté constatant le résultat de la votation populaire du 21 mai 2017 (loi sur l’énergie), via Swissvotes. swissvotes.ch Aller à la note de bas de page 27
- Confédération suisse, « Loi sur l’énergie », dossier de votation du 21 mai 2017. admin.ch Aller à la note de bas de page 28
- OFEN, « Federal act on a secure electricity supply from renewable energy sources », page consultée en octobre 2026. bfe.admin.ch Aller à la note de bas de page 29
- Conseil fédéral, « La consommation énergétique 2025 est en légère hausse », communiqué de presse, 18 juin 2026. admin.ch Aller à la note de bas de page 30
