Dernière modification le 21-10-2026 à 20:32:50
Donner un prix aux émissions de gaz à effet de serre est l’un des principaux outils des politiques climatiques. Ce prix prend deux formes : une taxe, qui fixe le prix, ou un système d’échange de quotas, qui fixe la quantité totale d’émissions autorisées. En 2026, ces instruments couvrent un peu plus de 29 % des émissions mondiales, mais à des niveaux de prix le plus souvent inférieurs à ceux que les scénarios compatibles avec l’Accord de Paris jugent nécessaires. Les évaluations a posteriori montrent des baisses d’émissions réelles, et la question de la justice sociale dépend surtout de l’usage des recettes. État des connaissances au 20 octobre 2026.
Les bases en 2 minutes
Quand on émet du CO₂, les dégâts causés au climat ne figurent sur aucune facture. Un prix du carbone ajoute ce coût caché à l’étiquette, pour que les choix les moins polluants deviennent aussi les plus avantageux.
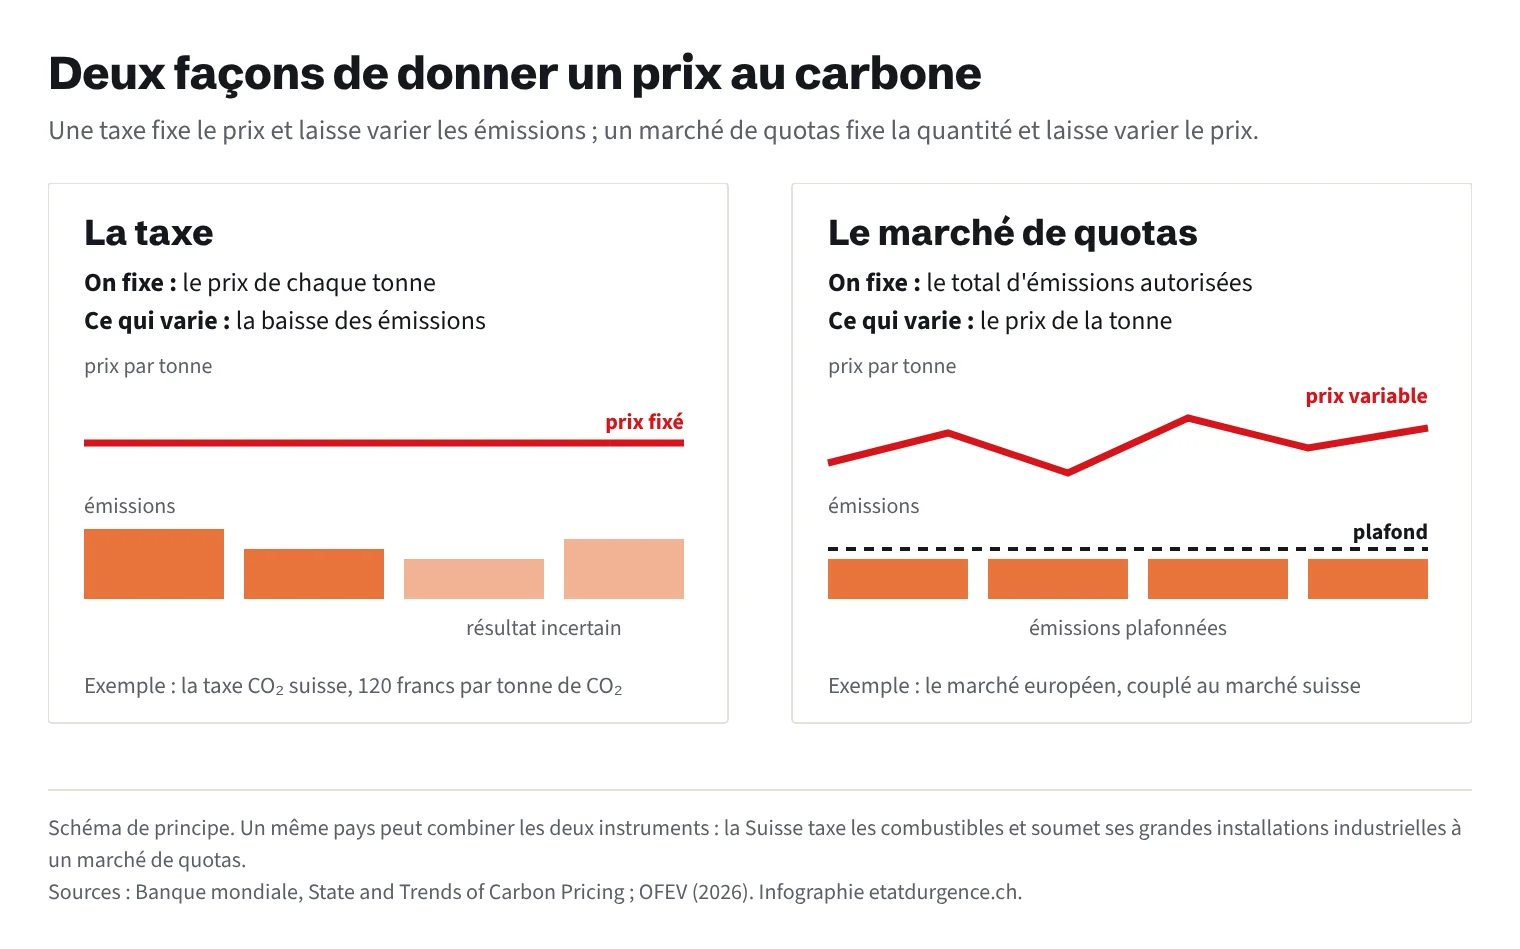
Il existe deux façons de le faire. Une taxe fixe le prix : on sait combien chaque tonne coûte, pas de combien les émissions baisseront. Un marché de quotas fixe la quantité totale autorisée : on connaît le plafond, et le prix varie selon l’offre et la demande.
À retenir
- Ça marche, mais pas assez fort : une méta-analyse de 2024 trouve des baisses d’émissions de 5 à 21 % selon les systèmes. Le prix moyen mondial, près de 21 dollars par tonne, reste loin des 50 à 100 dollars recommandés pour 2030.
- Tout dépend de l’usage de l’argent : une taxe pèse souvent plus lourd, en part du revenu, sur les ménages modestes des pays riches. Redistribuer les recettes peut compenser cet effet.
- En Suisse : la taxe CO₂ sur le mazout, le gaz naturel et le charbon s’élève à 120 francs par tonne depuis 2022. Deux tiers des recettes sont redistribués à la population et aux entreprises ; un tiers finance notamment le Programme Bâtiments.
Vrai ou faux ? « En Suisse, la taxe CO₂ s’applique aussi à l’essence et au diesel. »
Faux. L’essence et le diesel n’y sont pas soumis. Les importateurs de carburants doivent en revanche compenser une part croissante des émissions de ces carburants (30 % en 2026), avec un surcoût plafonné à 5 centimes par litre.
L’essentiel en 8 points
- Principe : un prix du carbone fait payer aux émetteurs une partie du coût des dommages climatiques, qui n’apparaît pas dans les prix du marché1.
- Couverture : au 1er avril 2026, 87 taxes et systèmes de quotas couvrent un peu plus de 29 % des émissions mondiales de gaz à effet de serre2.
- Recettes : ces instruments ont rapporté plus de 107 milliards de dollars aux budgets publics en 20252.
- Niveau : le prix moyen pondéré atteint près de 21 dollars par tonne, loin des 50 à 100 dollars recommandés pour 2030 par une commission internationale en 201734.
- Efficacité : une méta-analyse de 2024 trouve des réductions d’émissions de 5 à 21 % attribuables à l’introduction d’un prix du carbone, selon les systèmes5.
- Équité : une taxe carbone pèse souvent plus lourd, en part du revenu, sur les ménages modestes des pays riches ; une redistribution des recettes peut compenser cet effet6.
- Frontières : depuis le 1er janvier 2026, l’Union européenne applique un prix du carbone à certaines importations (MACF), et son second marché de quotas pour les bâtiments et le transport routier démarre en 202878.
- Suisse : la taxe CO₂ sur les combustibles s’élève à 120 francs par tonne depuis 2022 ; deux tiers des recettes reviennent à la population et aux entreprises, un tiers finance le Programme Bâtiments, les énergies renouvelables et le fonds de technologie9.
1. Le principe : donner un prix à ce qui n’en a pas
Pourquoi un prix du carbone ?
La combustion du charbon, du pétrole et du gaz fossile émet du CO₂, principal gaz à effet de serre d’origine humaine (voir la fiche Gaz à effet de serre). Les dommages causés par ce CO₂ (événements extrêmes, pertes agricoles, montée des mers) sont supportés par d’autres personnes, souvent ailleurs et plus tard. Les économistes parlent d’externalité négative : un coût réel qui ne figure pas dans le prix payé par l’acheteur.
Un prix du carbone ajoute ce coût au prix des biens et services, proportionnellement aux émissions qu’ils entraînent. C’est le même raisonnement que pour les taxes sur le tabac : renchérir un produit pour en limiter les effets néfastes1.
Comment le signal-prix agit-il ?
Le surcoût reste faible pour un service peu émetteur et devient sensible pour l’électricité au charbon, les carburants ou le chauffage au mazout. Il encourage les économies d’énergie, rend les solutions bas carbone plus compétitives et oriente les investissements. Une hausse annoncée à l’avance permet d’anticiper, par exemple au moment de remplacer une chaudière ou un véhicule1. Selon les lectures, on insiste sur la baisse des consommations les moins utiles ou sur l’accélération des changements technologiques ; les deux effets se cumulent.
2. Taxe ou quotas : deux façons de fixer un prix
Quelle différence entre une taxe et un marché de quotas ?
Une taxe carbone fixe le prix par tonne de CO₂. La quantité d’émissions qui en résulte n’est pas connue à l’avance : elle dépend de la réaction des acteurs.
Un système d’échange de quotas d’émission (SEQE, en anglais ETS) fixe à l’inverse un plafond : une quantité totale d’émissions autorisées, répartie en quotas. Chaque installation couverte doit restituer un quota par tonne émise. Les quotas sont vendus aux enchères ou attribués gratuitement, puis échangés. Le prix naît de la rareté : plus le plafond baisse, plus les quotas deviennent chers. Le SEQE de l’Union européenne, créé en 2005, est le premier système international de ce type10.
Les deux instruments coexistent souvent. En France, par exemple, les ménages paient une composante carbone intégrée aux taxes sur les carburants et le chauffage, tandis que la grande industrie relève du marché européen1.
Avantages et limites des deux instruments
Taxe : prix prévisible, simple à administrer, recettes stables. En revanche, l’effet sur les émissions est incertain et le taux dépend des décisions politiques successives.
Quotas : quantité d’émissions garantie par le plafond. En revanche, le prix peut fluctuer fortement. Entre janvier et avril 2026, le quota européen a oscillé entre 62 et 91 euros par tonne3. L’attribution gratuite de quotas, destinée à protéger l’industrie exposée à la concurrence, réduit aussi le signal-prix.
Un prix suffit-il ?
Non, selon la plupart des analyses. Un prix du carbone ne fait pas émerger seul une technologie encore beaucoup plus chère que les solutions fossiles : le photovoltaïque s’est d’abord développé grâce à des subventions, avant de devenir compétitif1. Le prix complète donc les normes, les investissements publics et les aides ciblées (voir Transition énergétique).
3. Couverture mondiale et niveaux de prix
Quelle part des émissions mondiales a un prix ?
Selon le rapport annuel de la Banque mondiale publié en mai 2026, 87 instruments (taxes et SEQE) étaient en vigueur au 1er avril 2026 dans 47 pays et dans l’Union européenne. Ils couvrent un peu plus de 29 % des émissions mondiales de gaz à effet de serre, contre 28 % un an plus tôt311. La hausse récente tient surtout à l’extension du SEQE national chinois au ciment, à l’acier et à l’aluminium4.
Les recettes ont dépassé 107 milliards de dollars en 2025, contre moins de 30 milliards en 2016. Les systèmes de quotas en fournissent plus de 70 %3. Ces montants restent modestes face aux 620 milliards de dollars de subventions à la consommation d’énergies fossiles recensés dans le monde en 20234.
Les prix sont-ils à la hauteur ?
Les écarts de prix sont considérables. Au 1er avril 2025, ils allaient de moins de 2 dollars par tonne pour la taxe japonaise à près de 159 dollars pour celle de l’Uruguay. La taxe suisse sur les combustibles figurait parmi les plus élevées, à 136 dollars4.
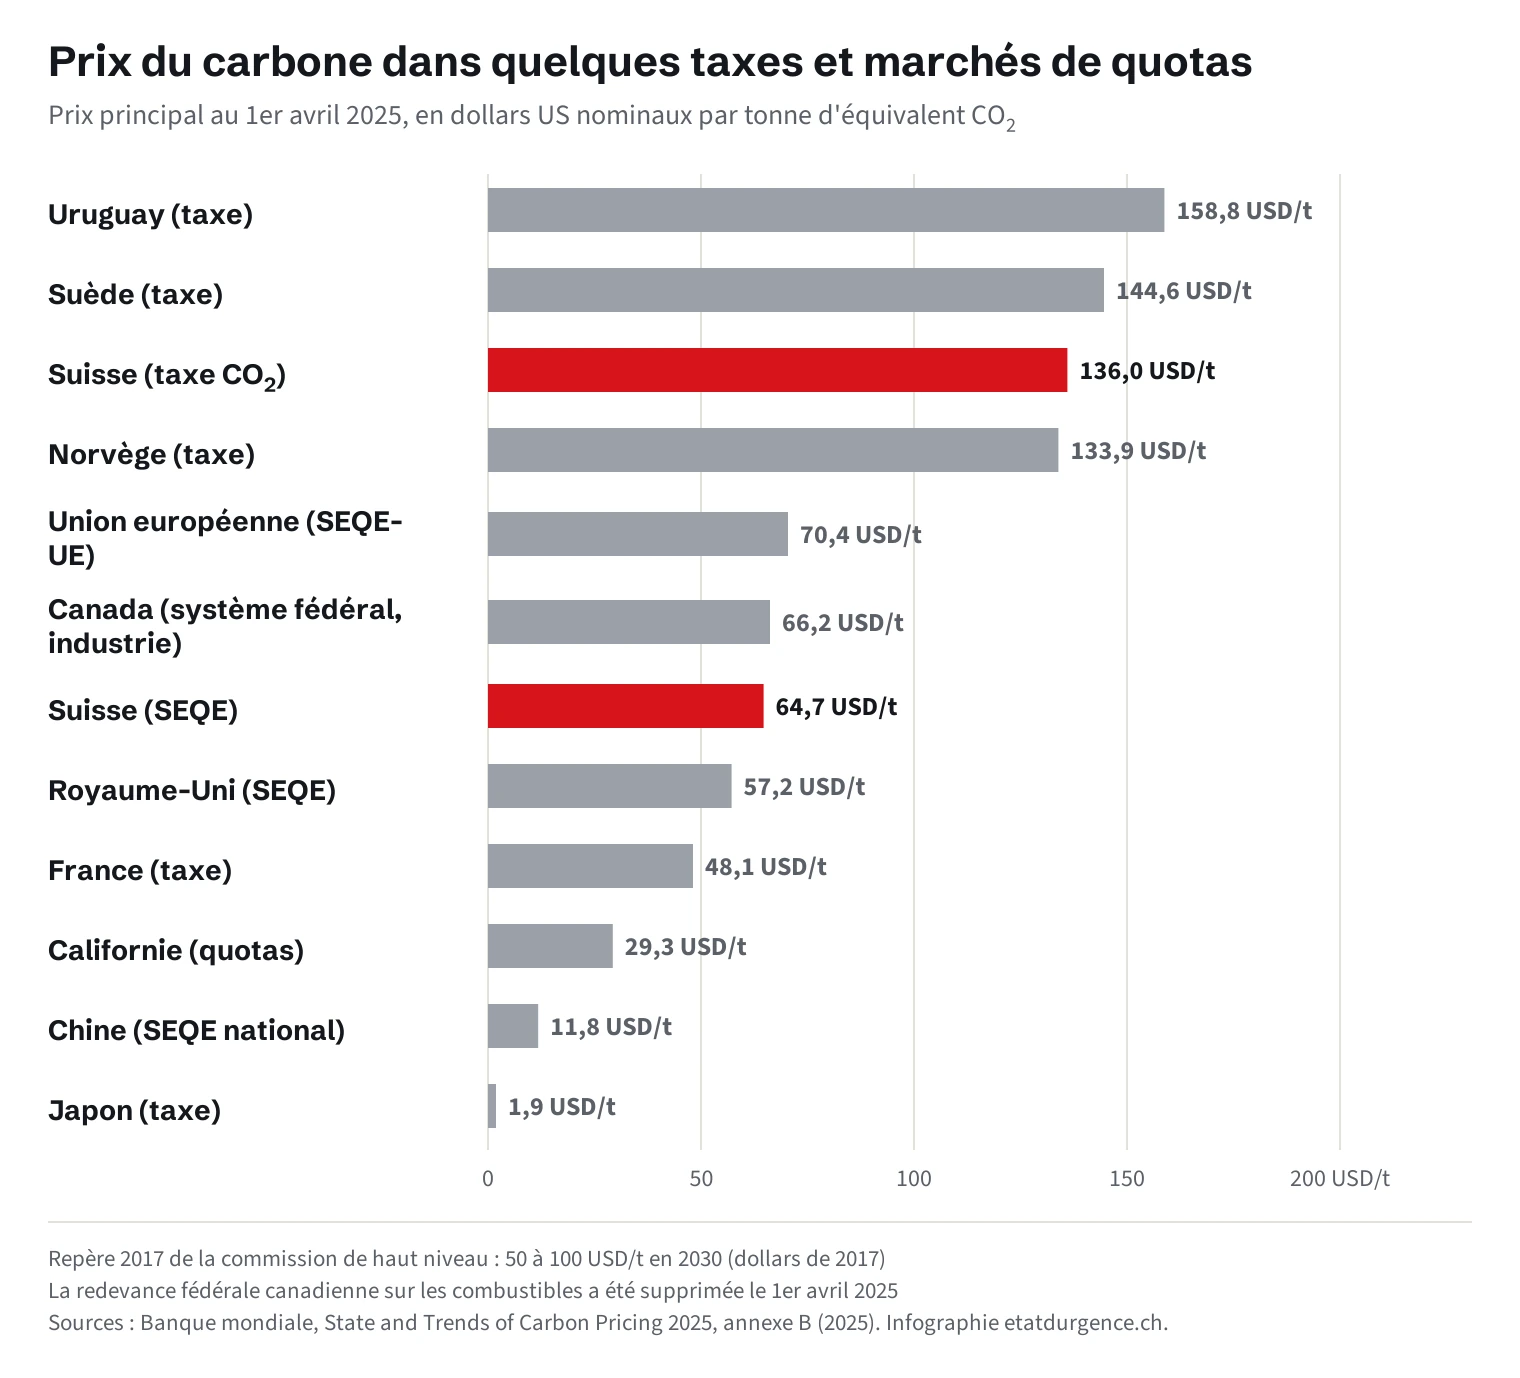
Le prix moyen, pondéré par les émissions couvertes, a doublé en dix ans pour atteindre près de 21 dollars par tonne en 20263. C’est bien en dessous des repères issus des travaux de modélisation. En 2017, une commission internationale de haut niveau sur les prix du carbone a estimé qu’un prix d’au moins 40 à 80 dollars par tonne en 2020, puis de 50 à 100 dollars en 2030 (en dollars de 2017), était cohérent avec l’objectif de limiter le réchauffement nettement en dessous de 2 °C12. Dans les scénarios du GIECLe GIEC (Groupe d’Experts Intergouvernemental sur l’Évolution du Climat) est une organisation qui a été créée en 1988 par l'OMM et le PNUE, à la demande du G7 (groupe de sept grandes économies industrialisées : USA, Japon, Allemagne, France, Royaume-Uni, Canada, Italie). La version anglaise de cet acronyme est IPCC (The Intergovernmental Panel on Climate Change). More (AR6Sixième rapport d’évaluation du GIEC : Sixième cycle complet d’évaluation scientifique publié par le GIEC (2021–2023). Comprend les rapports des trois groupes de travail et la synthèse globale.
Référence mondiale sur le climat. More) limitant le réchauffement à 2 °C, le coût marginal de réduction avoisine 90 dollars par tonne en 2030 (en dollars de 2015)4.
Limite de ces comparaisons : les taxes sur les carburants donnent elles aussi un signal-prix, souvent supérieur à celui des taxes carbone proprement dites4.
4. Ce que l’on sait de l’efficacité
Les prix du carbone font-ils baisser les émissions ?
Oui, d’après l’évaluation la plus complète disponible. Une revue systématique publiée en 2024 a analysé 483 estimations d’effets tirées de 80 évaluations a posteriori portant sur 21 systèmes de tarification. Elle conclut que l’introduction d’un prix du carbone a entraîné des réductions d’émissions immédiates et substantielles pour au moins 17 de ces systèmes, même avec des prix le plus souvent bas. Les réductions statistiquement significatives vont de 5 à 21 % selon les systèmes, et de 4 à 15 % après correction du biais de publication5.
Les auteurs relèvent aussi les lacunes : de nombreux systèmes n’ont jamais été évalués, et la relation entre le niveau du prix et l’ampleur des baisses reste mal connue5.
Et le marché européen ?
Selon la Commission européenne, les émissions couvertes par le SEQE-UE se situaient en 2024 à environ 50 % sous leur niveau de 2005, après une baisse de 5 % en un an. L’Union se dit en voie d’atteindre l’objectif de -62 % en 203010. Cette baisse ne s’explique pas par le seul prix du quota : l’essor des renouvelables et la conjoncture y ont aussi contribué, d’où l’intérêt des évaluations qui isolent l’effet propre du prix5.
5. Justice sociale et acceptabilité
Une taxe carbone est-elle injuste ?
Dans les pays à revenu élevé, la majorité des études trouvent qu’une taxe carbone est régressive : elle représente une part plus élevée du revenu des ménages modestes, qui consacrent davantage de leur budget au chauffage et aux carburants. Une méta-analyse de 2021 portant sur 183 effets montre que ce résultat s’inverse plus souvent dans les pays à revenu plus faible, où l’effet est plus fréquemment proportionnel, voire progressif6.
Les moyennes cachent aussi de fortes différences à revenu égal, selon le lieu de vie, le type de logement ou la dépendance à la voiture. On parle d’inégalités horizontales : un ménage modeste en zone rurale chauffé au mazout peut être bien plus touché qu’un ménage aisé en ville13.
Que faire des recettes ?
C’est le point central. Une taxe a deux versants : le prélèvement et l’utilisation des recettes13. Plusieurs options existent :
- Redistribution égale par habitant (dividende ou revenu climatique) : chaque personne reçoit le même montant. Les ménages qui émettent moins que la moyenne, souvent les plus modestes, récupèrent plus qu’ils ne paient, et l’incitation à réduire ses émissions demeure.
- Aides ciblées sur les bas revenus : plus concentrées, mais exposées au non-recours (des ayants droit qui ne demandent pas l’aide). Un versement automatique fondé sur les données fiscales est une solution évoquée13.
- Investissements dans la transition : rénovation des bâtiments, transports publics, énergies renouvelables.
Dans le monde, environ 56 % des recettes étaient affectées en 2024 à des projets d’environnement, d’infrastructure ou de développement, et environ 25 % à compenser l’impact social, par des transferts (19 %) ou des baisses d’impôts (6 %)4.
Trois expériences
Suisse : la taxe CO₂ sur les combustibles est redistribuée à parts égales à toute la population via l’assurance-maladie, indépendamment de la consommation (voir section 8)9.
Canada : les recettes de la redevance fédérale sur les combustibles étaient reversées aux ménages. En 2022, une enquête citée par la Banque mondiale montrait que seules 12 % des personnes interrogées savaient que les recettes leur étaient redistribuées. La redevance a été supprimée à partir du 1er avril 20254. La Colombie-Britannique a aussi supprimé sa taxe le 31 mars 2025, jugée politiquement clivante, alors que le recyclage de ses recettes avait réduit l’écart entre revenus modestes et élevés4.
France : la composante carbone, introduite en 2014 à 7 euros par tonne, devait suivre une trajectoire de hausse jusqu’à 100 euros en 203014. En 2018, le relèvement de la taxe carbone a suscité un large mouvement de contestation, qui visait surtout, selon plusieurs analyses, l’injustice fiscale perçue plutôt que le principe même de la taxe13. Une note du Conseil d’analyse économique publiée en 2019 recommandait ensuite de redistribuer intégralement aux ménages les nouvelles recettes prélevées sur eux15.
Qu’est-ce qui favorise l’acceptation ?
La transparence sur l’usage des recettes et la confiance dans les institutions reviennent souvent. Une thèse répandue veut que, là où la confiance est faible, une redistribution visible compte davantage13. Le cas canadien montre qu’une redistribution mal connue ne suffit pas à rendre une taxe durable4.
6. Fuites de carbone et ajustement aux frontières
Qu’est-ce qu’une fuite de carbone ?
Si une région impose un prix du carbone et pas ses partenaires commerciaux, une partie de la production émettrice risque de se déplacer vers des pays sans contrainte. Les émissions changent alors de lieu sans baisser. L’Union européenne a longtemps répondu par des quotas gratuits aux secteurs exposés.
Comment fonctionne le MACF ?
Le mécanisme d’ajustement carbone aux frontières (MACF, en anglais CBAM) applique un prix du carbone aux émissions contenues dans certains produits importés : ciment, fer et acier, aluminium, engrais, électricité et hydrogèneL'hydrogène est l'élément chimique de numéro atomique 1, de symbole H. L'hydrogène présent sur Terre est presque entièrement constitué de l'isotope 1H (un proton, zéro neutron) ; il comporte environ 0,01 % de 2H (un proton, un neutron). Ces deux isotopes sont stables. Un troisième isotope 3H (un proton, deux neutrons), instable, est produit dans les explosions nucléaires. Ces trois isotopes sont respectivement appelés « protium », « deutérium » et « tritium ». More. Après une phase transitoire de déclaration entre 2023 et 2025, il s’applique dans son régime définitif depuis le 1er janvier 20267. Les importateurs doivent acheter des certificats dont le prix est comparable à celui payé par les producteurs européens, en déduisant le prix du carbone déjà payé dans le pays d’origine. L’obligation financière monte en charge de 2026 à 2034, au rythme de la suppression des quotas gratuits3.
Le MACF touche environ 4,2 % des importations de l’Union provenant de pays tiers, mais incite déjà des partenaires commerciaux à introduire leur propre prix du carbone. Le Royaume-Uni prévoit un mécanisme comparable en 20273.
7. Le second marché européen : bâtiments et transport routier
Qu’est-ce que le SEQE2 ?
Le SEQE2 est un second marché européen qui couvre les combustibles des bâtiments, du transport routier et d’autres secteurs. Il touchera directement les ménages, par le prix du chauffage et des carburants. La surveillance des émissions a commencé en 20258.
Où en est-on en octobre 2026 ?
Prévu en 2027, le démarrage complet a été reporté d’un an : selon la Commission européenne (page mise à jour en juillet 2026), le SEQE2 sera pleinement opérationnel en 202883. Pour les deux premières années, des quotas supplémentaires peuvent être mis sur le marché si le prix dépasse 45 euros par tonne (en euros de 2020)8.
Un Fonds social pour le climat doit mobiliser au moins 86,7 milliards d’euros entre 2026 et 2032, cofinancement des États compris8, pour soutenir les ménages et groupes vulnérables : rénovation des bâtiments, transport bas carbone, chauffage propre4.
8. Et en Suisse ?
Comment fonctionne la taxe CO₂ ?
La Suisse prélève depuis 2008 une taxe d’incitation sur les combustibles fossiles (mazout, gaz naturel, charbon). Son taux est passé de 12 francs par tonne à son introduction à 120 francs par tonne depuis 2022169. Elle rapporte environ 1,2 milliard de francs par an9 et couvre environ 35 % des émissions de gaz à effet de serre du pays4. Les entreprises qui prennent un engagement de réduction de leurs émissions peuvent en être exemptées16.
La répartition des recettes est fixée par la loi16 :
- un tiers finance le Programme Bâtiments (rénovation énergétique), l’encouragement des énergies renouvelables et le fonds de technologie, qui soutient des entreprises innovantes ;
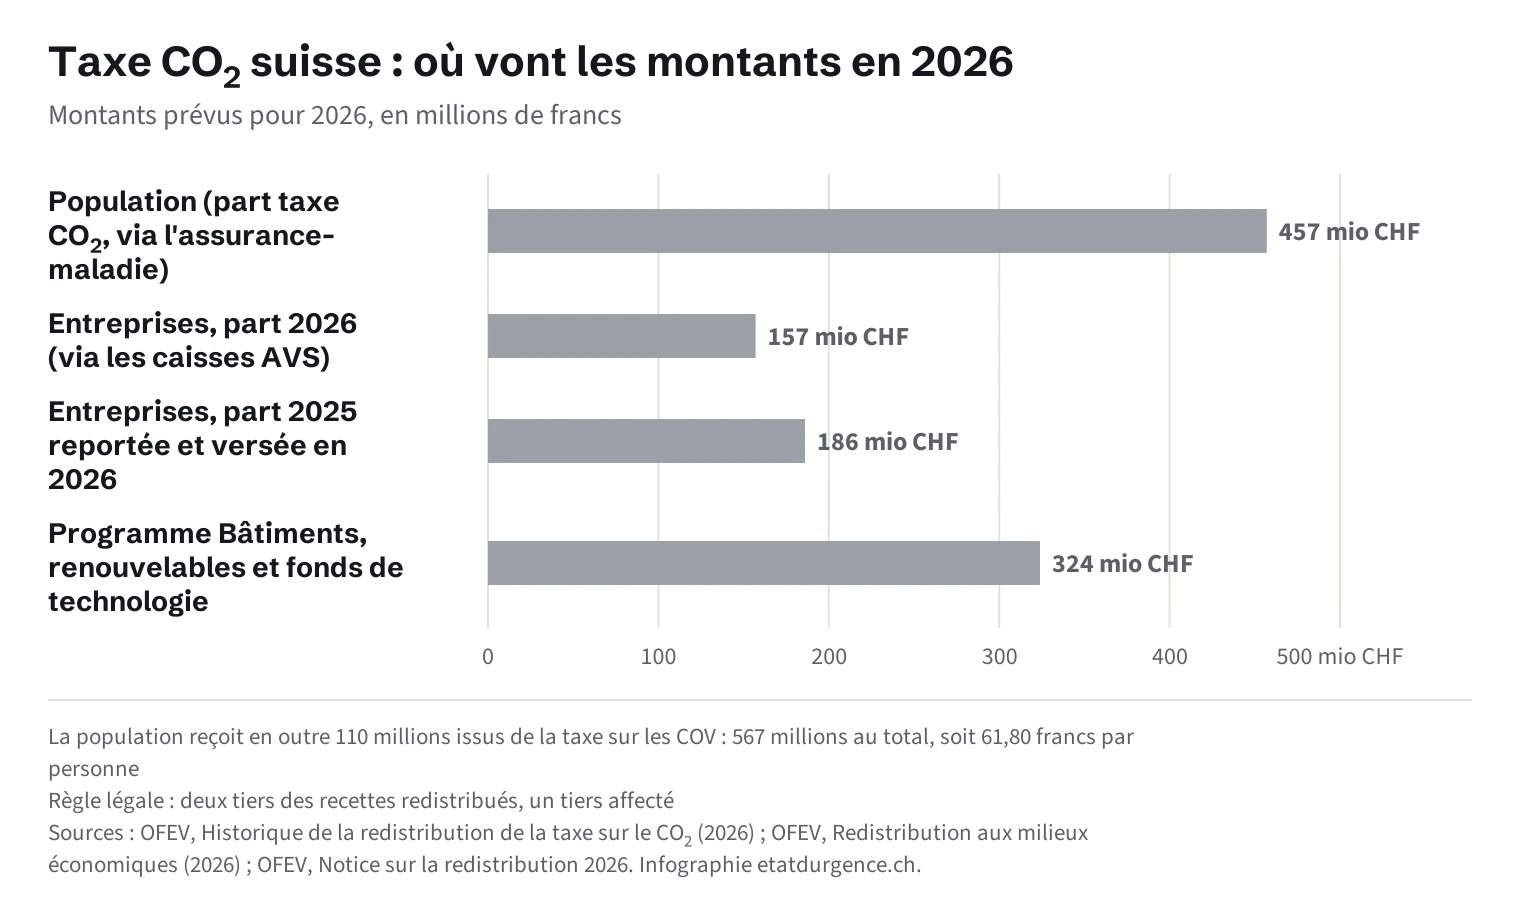
- deux tiers sont redistribués, proportionnellement à ce que chaque groupe a payé : à la population, à parts égales via les caisses d’assurance-maladie, et aux entreprises, proportionnellement à leur masse salariale, via les caisses de compensation AVS.
Combien reçoit chaque personne ?
Chaque personne assurée selon la LAMal reçoit le même montant, déduit de ses primes d’assurance-maladie. Ce montant, qui inclut aussi la redistribution de la taxe sur les composés organiques volatils (COV), s’est élevé à 64,20 francs en 2024 et à 61,80 francs en 20259. En 2026, il reste de 61,80 francs, pour un total de 567 millions de francs reversés à la population17. Pour 2027, l’OFEVOffice fédéral de l’environnement : Administration fédérale suisse responsable des politiques environnementales. Publie les statistiques officielles sur les émissions de CO₂, ACV, qualité de l’air, etc. More annonce 57 francs par personne18.
En 2026, les entreprises reçoivent 343 millions de francs : 157 millions au titre de 2026 et 186 millions au titre de 2025, dont le versement a été reporté en raison de la nouvelle loi19.
Puisque le montant reversé ne dépend pas de la consommation, un ménage qui se chauffe peu ou sans énergie fossile récupère davantage qu’il ne paie, et un ménage fortement consommateur paie davantage qu’il ne reçoit.
Et les carburants ?
L’essence et le diesel ne sont pas soumis à la taxe CO₂. Les importateurs de carburants doivent en revanche compenser une part croissante des émissions dues aux carburants qu’ils mettent sur le marché, par des projets de réduction en Suisse et à l’étranger : 25 % en 2025, 30 % en 2026, puis 5 points de plus chaque année jusqu’à 50 % en 2030. Le surcoût répercuté sur les consommateur·rices est plafonné à 5 centimes par litre20.
La Suisse a-t-elle un marché de quotas ?
Oui. Les grandes installations industrielles participent au SEQE suisse, couplé au SEQE-UE depuis le 1er janvier 2020. Depuis la même date, les vols intérieurs et les vols au départ de la Suisse vers l’Espace économique européen et le Royaume-Uni y sont aussi soumis21. Au 1er avril 2025, le quota suisse valait environ 65 dollars par tonne et couvrait environ 13 % des émissions nationales4.
Quel cadre légal ?
Le 13 juin 2021, le peuple a refusé de justesse, par 51,6 % des votant·es, la révision totale de la loi sur le CO₂ adoptée par le Parlement en septembre 202022. Le Parlement a ensuite prolongé les instruments existants, puis adopté une révision partielle, entrée en vigueur au début de 2025. Elle a notamment modifié l’affectation du tiers des recettes et exclu de la redistribution les entreprises exemptées de la taxe16. Pour le contexte général, voir La Suisse en questions et le Plan climat suisse.
Fait, estimation ou débat ?
En résumé
Établi : en 2026, 87 instruments couvrent un peu plus de 29 % des émissions mondiales, avec un prix moyen proche de 21 dollars par tonne. Le MACF européen est en régime définitif depuis janvier 2026, et le SEQE2 démarre en 2028. La taxe CO₂ suisse s’élève à 120 francs par tonne et deux tiers de ses recettes sont redistribués.
Estimé : l’effet propre des prix du carbone existants sur les émissions, de 5 à 21 % selon les systèmes ; les niveaux de prix compatibles avec l’Accord de Paris, qui varient selon les modèles et les hypothèses.
Débattu : le poids relatif du prix face aux normes et aux investissements publics ; la meilleure façon d’utiliser les recettes (dividende égal, aides ciblées ou investissements) ; l’acceptabilité politique d’une hausse des prix pour les ménages, notamment avec l’arrivée du SEQE2.
Vidéos de référence
Taxe carbone : nécessaire ?
Première partie d’une trilogie de vidéos de vulgarisation publiée en 2020. Elle présente le principe de la tarification du carbone, les émissions visées, les mécanismes par lesquels le prix agit et les limites de l’outil, en raisonnant sur une tarification appliquée à l’échelle mondiale. Elle défend explicitement l’idée qu’un prix du carbone est indispensable, tout en étant insuffisant seul. Les exemples sont surtout français.
Taxe carbone : injuste ?
Deuxième partie de la trilogie, consacrée à la justice sociale et à l’acceptabilité politique. Elle distingue le prélèvement et l’utilisation des recettes, présente les notions de régressivité et d’inégalités horizontales, puis compare les aides ciblées et le revenu climatique universel. Le point de vue est celui d’un vulgarisateur en philosophie, avec un contexte essentiellement français.
Une bonne idée ? Les pays qui l’utilisent déjà ? Les réformes à venir…
Troisième partie de la trilogie de 2020. Comme son titre l’indique, elle porte sur les systèmes de tarification déjà en place dans le monde et sur les réformes envisagées. Publiée en 2020, elle ne peut pas refléter les évolutions récentes, comme le MACF ou le SEQE2.[[VIDEO:5bPshVQMcuY]]
Pour aller plus loin
- Gaz à effet de serre
- Transition énergétique
- Croissance et décroissance
- La Suisse : l’essentiel en questions
- Plan climat suisse
- FAQ sur le climat
Sources et notes
Sources consultées en octobre 2026. Une erreur, une source à ajouter ? Écrivez-nous via la page de contact.
- Le Réveilleur, « Taxe carbone : nécessaire ? », vidéo, 2020. Source d’argumentation, non de données. youtu.be Aller à la note de bas de page 1
- Banque mondiale, « Direct Carbon Pricing Covers Nearly One-Third of Global Emissions », communiqué de presse, 19 mai 2026. worldbank.org Aller à la note de bas de page 2
- Banque mondiale, State and Trends of Carbon Pricing 2026, Washington DC, mai 2026, chap. 1 et 2, encadré 2. hdl.handle.net Aller à la note de bas de page 3
- Banque mondiale, State and Trends of Carbon Pricing 2025, Washington DC, juin 2025, chap. 2 (encadrés 3 et 7, p. 34 et 40-43) et annexe B (prix au 1er avril 2025). doi.org Aller à la note de bas de page 4
- Döbbeling-Hildebrandt N. et al., « Systematic review and meta-analysis of ex-post evaluations on the effectiveness of carbon pricing », Nature Communications, 15, 2024. doi.org Aller à la note de bas de page 5
- Ohlendorf N. et al., « Distributional Impacts of Carbon Pricing: A Meta-Analysis », Environmental and Resource Economics, 78, 2021. doi.org Aller à la note de bas de page 6
- Commission européenne, DG Fiscalité et union douanière, « Carbon Border Adjustment Mechanism », page consultée en octobre 2026. taxation-customs.ec.europa.eu Aller à la note de bas de page 7
- Commission européenne, DG Action pour le climat, « ETS2: buildings, road transport and additional sectors », page mise à jour le 23 juillet 2026. climate.ec.europa.eu Aller à la note de bas de page 8
- Office fédéral de l’environnement (OFEV), « Taxe sur le CO₂ : redistribution à la population », page consultée en octobre 2026. bafu.admin.ch Aller à la note de bas de page 9
- Commission européenne, « EU Emissions Trading System has reduced emissions in the sectors covered by 50% since 2005 », 4 avril 2025. climate.ec.europa.eu Aller à la note de bas de page 10
- Banque mondiale, « Global Carbon Pricing Mobilizes Over $100 Billion for Public Budgets », communiqué de presse, 10 juin 2025. worldbank.org Aller à la note de bas de page 11
- High-Level Commission on Carbon Prices, Report of the High-Level Commission on Carbon Prices, Carbon Pricing Leadership Coalition, 2017 (commission coprésidée par Stern N. et Stiglitz J.), cité dans Banque mondiale, State and Trends of Carbon Pricing 2025, p. 34. doi.org Aller à la note de bas de page 12
- Philoxime, avec Le Réveilleur et Heu?reka, « Taxe carbone : injuste ? », vidéo, 2020. Source d’argumentation, non de données. youtu.be Aller à la note de bas de page 13
- Ministère français de la Transition écologique, « Fiscalité carbone », page de 2017. ecologie.gouv.fr Aller à la note de bas de page 14
- Bureau D., Henriet F. et Schubert K., « Pour le climat : une taxe juste, pas juste une taxe », Note du Conseil d’analyse économique n° 50, mars 2019. cae-eco.fr Aller à la note de bas de page 15
- OFEV, « Historique de la redistribution de la taxe sur le CO₂ », fiche, 10 juin 2026. bafu.admin.ch Aller à la note de bas de page 16
- OFEV, « Notice sur la redistribution de la taxe sur le CO₂ et de la taxe sur les COV » (2026), diffusée par les assureurs-maladie. egk.ch Aller à la note de bas de page 17
- OFEV, « Notice sur la redistribution de la taxe sur le CO₂ et de la taxe sur les COV » (2027), diffusée par les assureurs-maladie. helsana.ch Aller à la note de bas de page 18
- OFEV, « Redistribution du produit de la taxe sur le CO₂ aux milieux économiques », fiche d’information, 10 juin 2026. bafu.admin.ch Aller à la note de bas de page 19
- OFEV, « Obligation de compenser pour les importateurs de carburants », page consultée en octobre 2026. bafu.admin.ch Aller à la note de bas de page 20
- OFEV, « Système d’échange de quotas d’émission (SEQE) », page consultée en octobre 2026. bafu.admin.ch Aller à la note de bas de page 21
- DETEC, « Révision de la loi sur le CO₂ : rapport sur les résultats de la procédure de consultation », OFEV, 16 mai 2022, p. 1. newsd.admin.ch Aller à la note de bas de page 22
