
Dernière modification le 21-10-2026 à 12:50:47
L’humanité extrait aujourd’hui plus de 100 milliards de tonnes de matières par an, trois fois plus qu’en 1970. La sortie des fossiles déplace une partie de cette pression vers les métaux : cuivre, lithium, nickel, cobalt, graphite, terres rares. En masse, elle demande moins d’extraction que les combustibles remplacés, mais les mines concentrent leurs impacts sur l’eau, les sols, la biodiversité et les populations, et le raffinage dépend de très peu de pays. La Suisse n’exploite plus de mines de métaux depuis les années 1960, mais une grande partie du négoce mondial des métaux passe par des entreprises établies sur son territoire. État des connaissances au 20 octobre 2026.
Les bases en 2 minutes
Sortir du pétrole, du gaz et du charbon ne veut pas dire sortir des mines. Éoliennes, panneaux solaires, batteries et lignes électriques sont faits de métaux : cuivre, lithium, nickel, cobalt, graphite, terres rares.
Pour se faire une idée de l’échelle, l’humanité extrait aujourd’hui plus de 100 milliards de tonnes de matières par an, trois fois plus qu’en 1970. Rapporté à chaque habitant de la planète, cela fait en moyenne environ 35 kilos par jour, le poids d’une grosse valise.
À retenir
- En poids, la transition demande moins : ses besoins cumulés de matériaux jusqu’en 2050 sont estimés à 6,5 milliards de tonnes, alors que plus de 8 milliards de tonnes de charbon sont extraites chaque année.
- Mais les impacts se concentrent : une voiture électrique contient environ six fois plus de minerais critiques qu’une voiture thermique, hors acier et aluminium, et la Chine raffine en moyenne environ 70 % des minerais étudiés par l’Agence internationale de l’énergie.
- Le recyclage reste faible : moins d’un tiers d’une soixantaine de métaux étudiés sont recyclés à plus de 50 % en fin de vie.
Vrai ou faux ? « La Suisse n’a rien à voir avec les mines, puisqu’elle n’en exploite plus. »
Faux. La Suisse n’exploite plus de mines de métaux depuis les années 1960, mais selon le SECO, plus de la moitié du fer et du cuivre échangés dans le monde seraient négociés par des entreprises établies sur son territoire.
L’essentiel en 8 points
- Volume : l’extraction mondiale de matières est passée de 30,9 milliards de tonnes en 1970 à 95,1 milliards en 2020, et est estimée à 106,6 milliards en 20241.
- Impacts : l’extraction et la transformation des ressources causent plus de 55 % des émissions de gaz à effet de serre et 40 % des effets sanitaires des particules fines2.
- Demande : selon l’Agence internationale de l’énergie (AIE), la demande de lithium pourrait être multipliée par cinq d’ici 2040, celle de graphite et de nickel doubler, celle de cuivre augmenter de 30 %3.
- Concentration : la Chine est le premier raffineur pour 19 des 20 minerais étudiés par l’AIE, avec une part moyenne d’environ 70 %4.
- Par véhicule : une voiture électrique contient environ six fois plus de minerais critiques qu’une voiture thermique, hors acier et aluminium56.
- Par rapport aux fossiles : les besoins cumulés de matériaux de la transition jusqu’en 2050 sont estimés à 6,5 milliards de tonnes, alors que plus de 8 milliards de tonnes de charbon sont extraites chaque année7.
- Recyclage : moins d’un tiers d’une soixantaine de métaux étudiés sont recyclés à plus de 50 % en fin de vie8.
- Suisse : selon le SECO, plus de la moitié du fer et du cuivre échangés dans le monde seraient négociés par des entreprises établies en Suisse9.
1. Combien de matières extrait-on ?
Une croissance continue depuis 1970
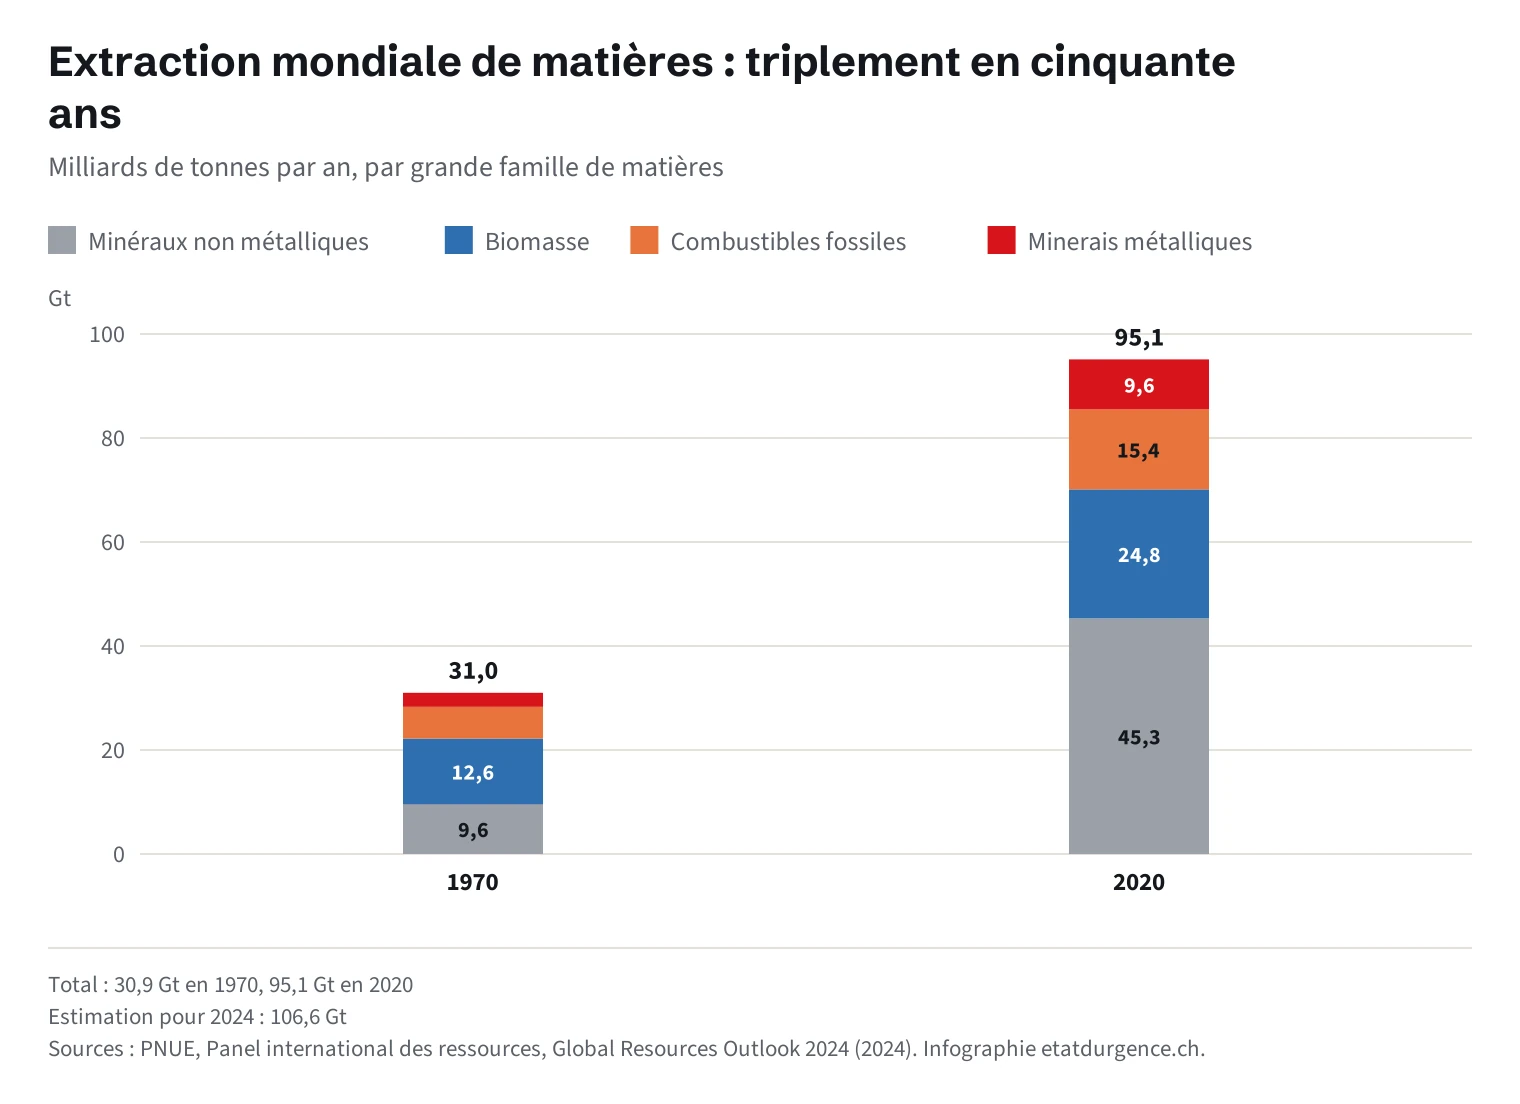
Le Panel international des ressources du PNUE (IRP) suit quatre familles de matières : biomasse, combustibles fossiles, minerais métalliques et minéraux non métalliques (sable, gravier, argile). Entre 1970 et 2020, l’extraction totale a triplé, de 30,9 à 95,1 milliards de tonnes. Elle est estimée à 106,6 milliards de tonnes en 2024, soit une croissance moyenne de 2,3 % par an1.
Les minéraux non métalliques, surtout destinés à la construction, forment désormais près de la moitié du total. Les minerais métalliques sont passés de 2,7 à 9,6 milliards de tonnes, environ 10 % de l’ensemble, et les combustibles fossiles de 6,1 à 15,4 milliards de tonnes1.
Quelle part des impacts ?
Selon le rapport Global Resources Outlook 2024, l’extraction et la transformation des ressources représentent plus de 55 % des émissions mondiales de gaz à effet de serre, et plus de 60 % si l’on tient compte des changements d’affectation des terres. La biomasse (cultures et forêts) est par ailleurs responsable de plus de 90 % des pertes de biodiversité et du stress hydrique liés à l’usage des terres2.
Et demain ?
Sans changement de politique, l’IRP projette une hausse de près de 60 % de l’extraction entre 2020 et 2060, de 100 à 160 milliards de tonnes2. Ce cadre global rejoint la question des limites planétaires.
2. Métaux critiques : une demande tirée par la transition
De quels métaux parle-t-on ?
On qualifie de « critiques » des minerais importants pour l’économie et exposés à un risque d’approvisionnement. L’AIE suit en priorité le cuivre (réseaux électriques, moteurs), le lithium, le nickel, le cobalt et le graphite (batteries) ainsi que les terres rares (aimants permanents des moteurs et de certaines éoliennes)3.
Quelle croissance de la demande ?
Dans son scénario fondé sur les politiques actuelles, l’AIE projette d’ici 2040 une multiplication par cinq de la demande de lithium, un doublement pour le graphite et le nickel, une hausse de 50 à 60 % pour le cobalt et les terres rares, et de 30 % pour le cuivre3. Pour le cuivre, les projets miniers connus laissent entrevoir un déficit d’offre potentiel de 30 % en 20354.
Une chaîne très concentrée
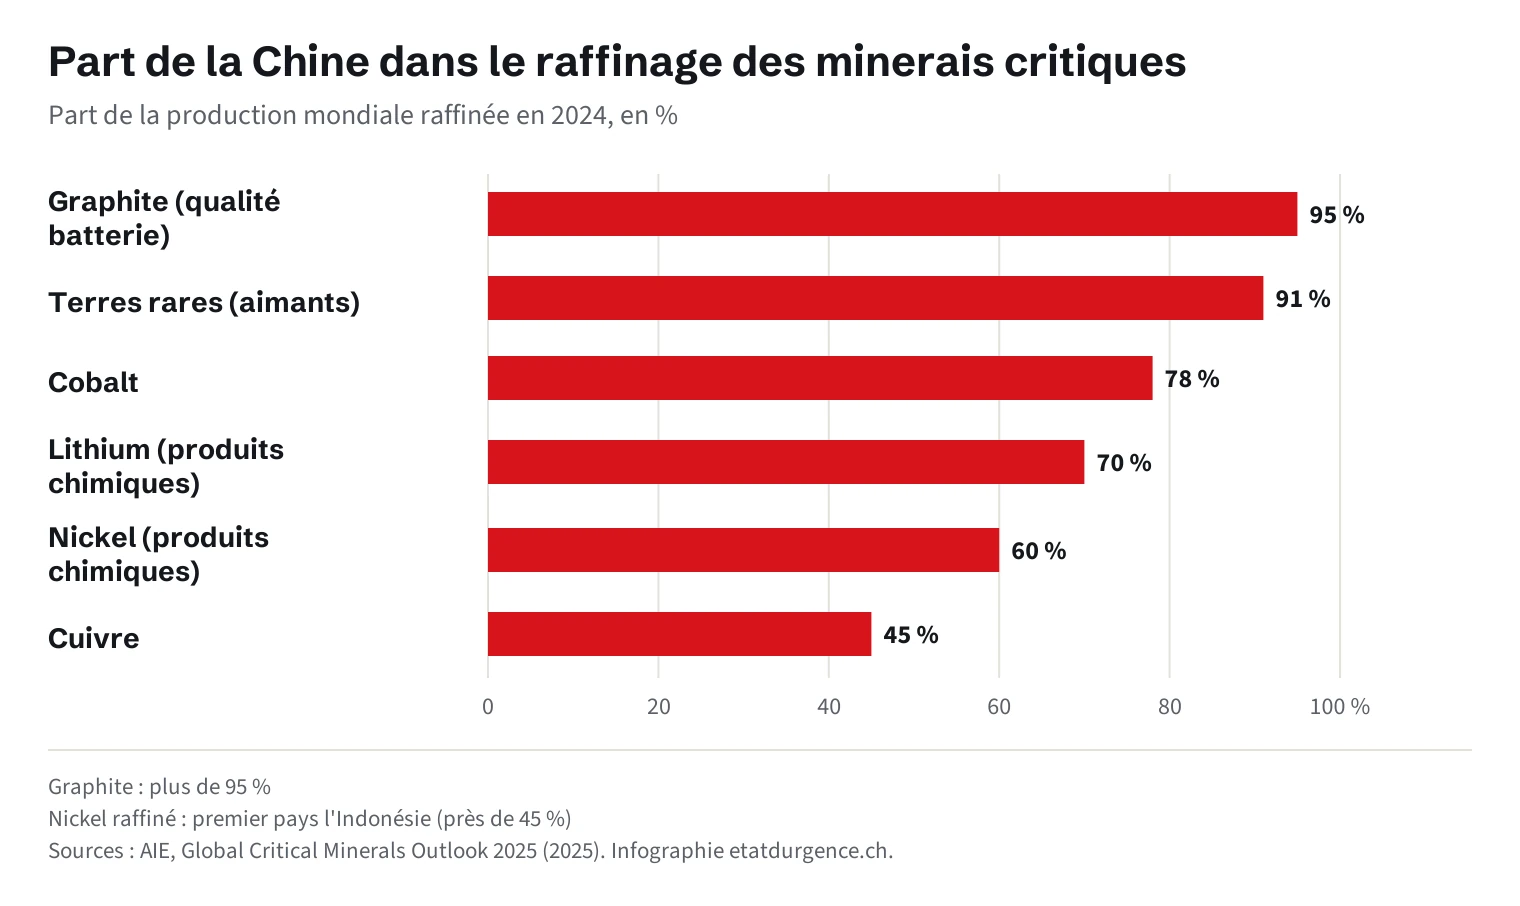
La concentration est plus forte au stade du raffinage qu’à celui de l’extraction. La Chine est le premier raffineur pour 19 des 20 minerais analysés par l’AIE, avec une part de marché moyenne d’environ 70 %4.
En 2024, la Chine assurait 45 % du cuivre raffiné, 70 % des produits chimiques du lithium, 60 % des produits chimiques du nickel, 78 % du cobalt raffiné, 91 % du raffinage des terres rares utilisées dans les aimants, et plus de 95 % du graphite de qualité batterie10. Pour le nickel, le premier raffineur est l’Indonésie (près de 45 %), avec des installations en majorité détenues par des entreprises chinoises10.
Cette concentration a une dimension géopolitique : fin 2024 et début 2025, la Chine a restreint l’exportation de plusieurs métaux, dont sept terres rares lourdes, et la République démocratique du Congo a suspendu quatre mois ses exportations de cobalt4.
3. Combien de minerais par technologie ?
Voiture électrique et voiture thermique
L’AIE a comparé la quantité de minerais critiques contenue dans une voiture électrique (batterie de 75 kWh de type NMC 622, avec anode en graphite) et dans une voiture thermique, acier et aluminium exclus. La voiture électrique en contient environ 207 kg, la voiture thermique environ 34 kg, soit six fois moins. La différence tient surtout à la batterie (graphite, nickel, cobalt, lithium)56.
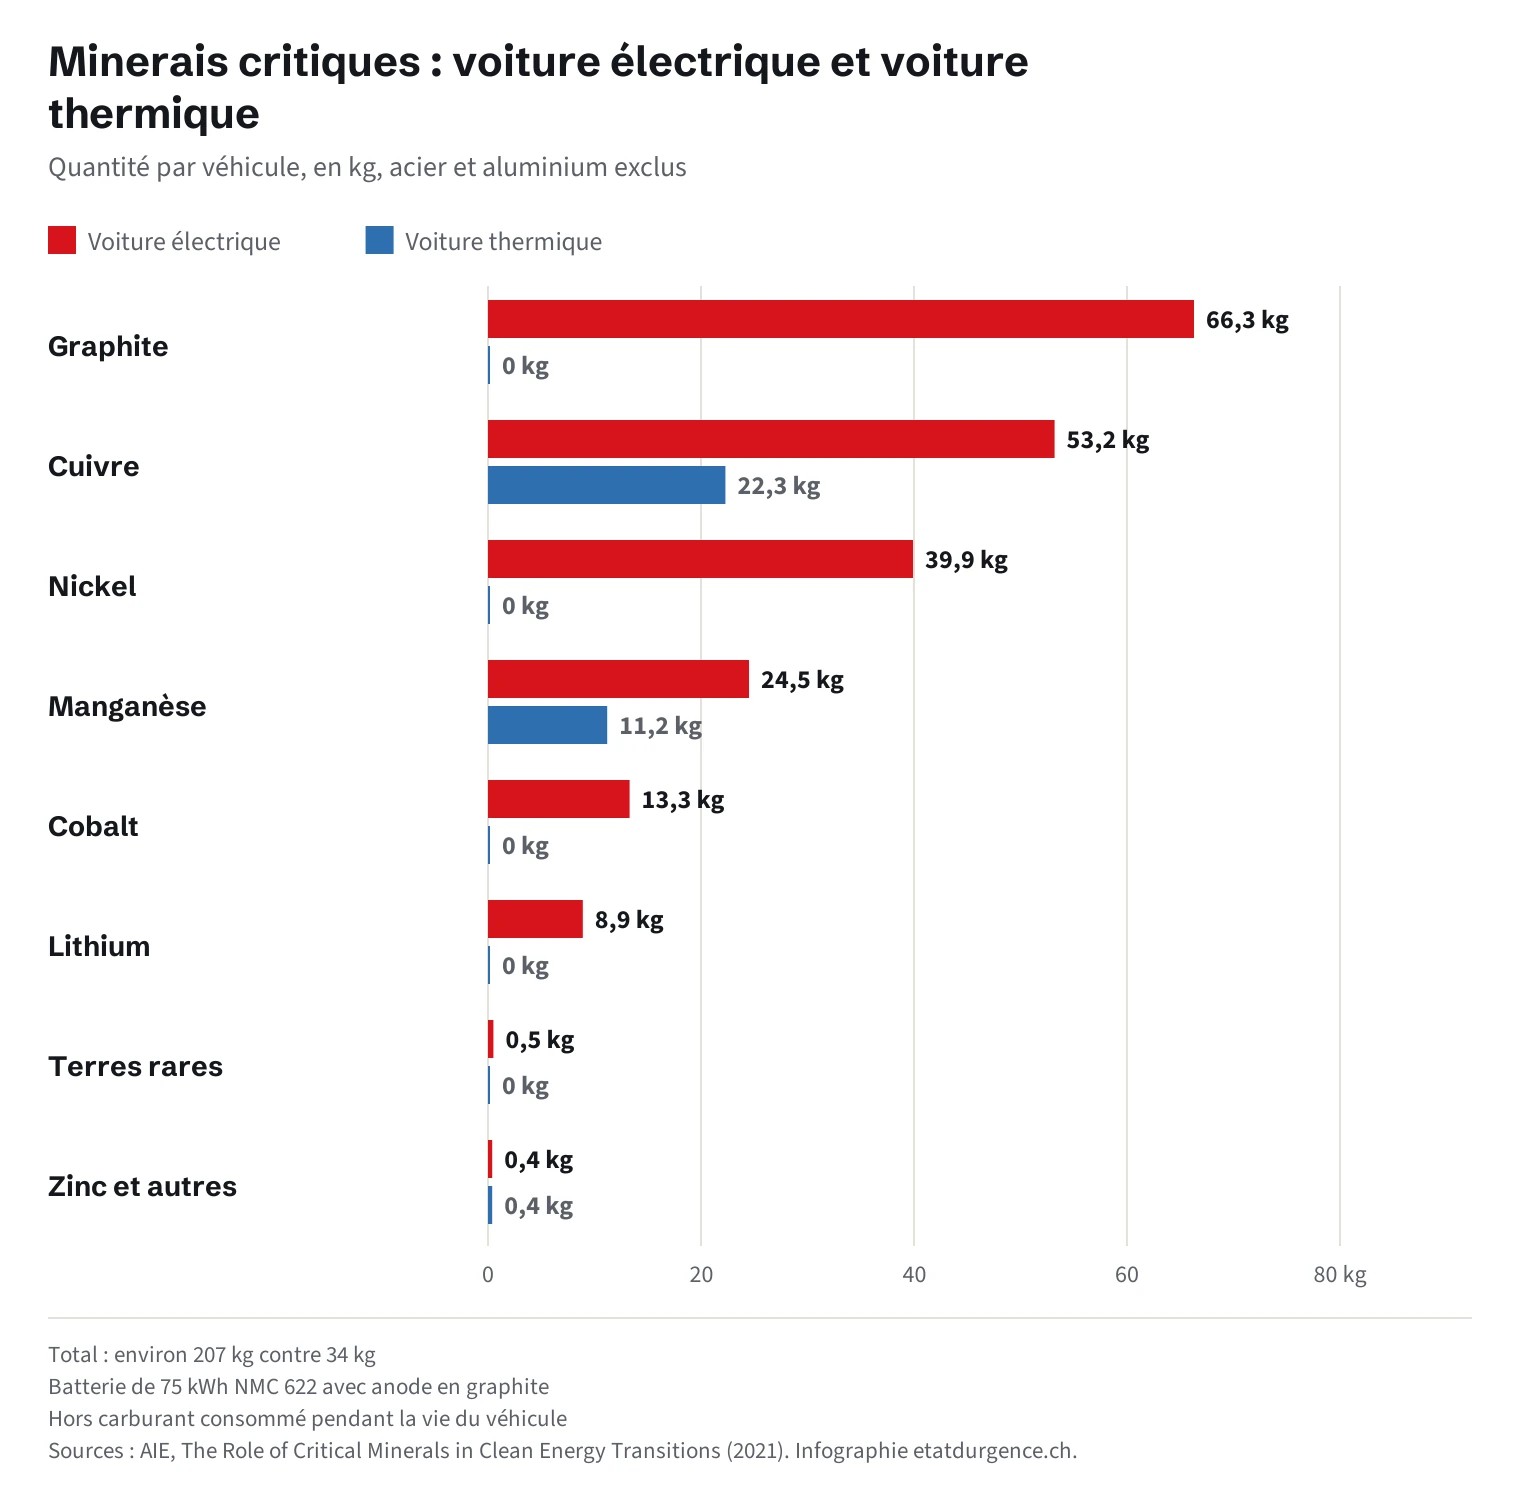
Ces valeurs dépendent fortement de la chimie de la batterie. Les batteries lithium-fer-phosphate (LFP) ne contiennent ni nickel, ni cobalt, ni manganèse, mais environ 50 % de cuivre de plus que les batteries NMC11. Elles équipaient près de la moitié du marché mondial des voitures électriques en 2024, contre moins de 10 % en 202012. Ces chiffres concernent un véhicule neuf : ils ne comptent pas l’essence ou le diesel brûlés pendant toute la vie de la voiture thermique. Ce bilan complet est traité dans la page Voitures électriques.
Éoliennes, solaire et centrales fossiles
La même étude estime qu’une éolienne terrestre demande neuf fois plus de minerais qu’une centrale à gaz de même puissance5. En ordre de grandeur, les besoins s’élèvent à environ 15 tonnes par mégawatt (MW) pour l’éolien en mer, 10 tonnes pour l’éolien terrestre et 7 tonnes pour le photovoltaïque, contre un peu plus d’une tonne pour une centrale à gaz13. La comparaison porte sur l’installation, pas sur le gaz brûlé chaque année par la centrale.
4. Plus ou moins d’extraction qu’avec les fossiles ?
Une première lecture : la transition réduit les masses extraites
Plusieurs analyses concluent qu’un système énergétique bas carbone demande moins de matières extraites que le système fossile actuel. La Commission des transitions énergétiques (ETC), coalition d’industriels, de financiers et d’organisations environnementales, estime en 2023 que la transition pourrait nécessiter 6,5 milliards de tonnes de matériaux finis entre 2022 et 2050, dont 95 % d’acier, de cuivre et d’aluminium. À titre de comparaison, plus de 8 milliards de tonnes de charbon sont extraites chaque année7. Selon l’IRP, l’ensemble des combustibles fossiles extraits atteignait 15,4 milliards de tonnes en 20201.
Une étude publiée en 2023 dans la revue Joule conclut aussi que l’extraction de minerais pour la transition serait multipliée par plus de six d’ici 2040, mais que l’activité minière mondiale totale diminuerait de près de moitié grâce au recul du charbon14.
Une seconde lecture : la masse ne dit pas tout
D’autres travaux insistent sur ce que la comparaison des tonnages laisse de côté. Les métaux sont extraits à faible concentration : une tonne de métal exige de déplacer et de traiter beaucoup de roche. La teneur moyenne des mines de cuivre a baissé de 40 % depuis 1991, ce qui augmente les volumes de déchets, l’énergie et l’eau nécessaires par tonne produite15. Une conférence universitaire donnée à Lausanne évoque une teneur moyenne d’environ 0,6 % pour le cuivre, soit plus de 99 % de la roche traitée rejetée sous forme de déchets16.
Ce que l’on peut retenir
Les deux lectures ne s’opposent pas sur les faits établis. En masse totale, sortir des fossiles réduit l’extraction. Mais sa nature change : moins de combustibles brûlés, davantage de métaux tirés de mines dont les déchets restent sur place. Le bilan dépend du rythme de la transition, de la sobriété des usages, des chimies retenues et du recyclage.
Fossiles et métaux : deux logiques différentes
Un combustible fossile est détruit lorsqu’on l’utilise : il faut en extraire de nouvelles quantités chaque année. Un métal reste dans l’objet et peut en principe être récupéré en fin de vie, même si les taux de recyclage actuels sont souvent faibles. Les besoins en métaux sont donc surtout élevés pendant la construction des nouvelles infrastructures.
5. Les impacts des mines
Eau, sols et biodiversité
Plus de 50 % de la production actuelle de lithium et de cuivre provient de zones soumises à un fort stress hydrique. En 2024, près de 7 % de l’offre mondiale de cuivre était exposée à un risque de perturbation par des inondations ou des sécheresses17. L’activité minière génère aussi des déchets dangereux, notamment des métaux lourds et parfois des substances radioactives, ainsi que des risques de drainage minier acide18.
Une étude publiée en 2020 dans Nature Communications estime que l’activité minière influence potentiellement 50 millions de km² des terres émergées. Parmi ces zones, 8 % recoupent des aires protégées, 7 % des zones clés pour la biodiversité et 16 % des dernières grandes zones sauvages19.
Les barrages de résidus
Les résidus fins issus du traitement du minerai sont souvent stockés derrière des digues, dont la rupture peut être catastrophique. Le 25 janvier 2019, la digue d’une mine de fer de Brumadinho, au Brésil, a cédé : en août 2020, le bilan faisait état de 259 morts confirmés et de 11 disparus20. À la suite de cette catastrophe, le Conseil international des mines et métaux (ICMM), le PNUE et les Principes pour l’investissement responsable ont publié le 5 août 2020 une norme internationale de gestion des résidus miniers (15 principes, 77 exigences vérifiables)20. Selon les données publiées par les grandes entreprises du secteur, la production moyenne de déchets miniers a augmenté depuis 2019, probablement en lien avec la baisse des teneurs21.
Droits humains
L’exploitation minière peut entraîner travail forcé ou travail des enfants. Des enfants ont par exemple été observés sur environ 30 % des sites artisanaux de cobalt en République démocratique du Congo18.
6. Les terres rares
De quoi s’agit-il ?
Les terres rares forment un groupe de 17 éléments : le scandium, l’yttrium et les quinze lanthanides, parmi lesquels le néodyme, le praséodyme, le dysprosium et le terbium. Leurs propriétés chimiques sont très proches : on les trouve associées dans les mêmes gisements et leur séparation est difficile2223.
À quoi servent-elles ?
Elles servent dans les catalyseurs (pots catalytiques, raffinage pétrolier), le verre, les céramiques, les poudres de polissage, les alliages et les écrans2423. Pour l’énergie, leur principal usage est celui des aimants permanents, qui équipent la plupart des moteurs de voitures électriques et une partie des éoliennes. Les batteries lithium-ion des voitures électriques n’en contiennent pas, et les panneaux solaires au silicium non plus23.
Rares, vraiment ?
Le nom est trompeur. Selon l’Institut d’études géologiques des États-Unis (USGS), la production minière mondiale a atteint environ 390 000 tonnes d’équivalent oxyde en 2024, dont 270 000 en Chine, soit près de 70 %. Les réserves connues dépassent 90 millions de tonnes24. La contrainte tient moins à la géologie qu’à la concentration industrielle : la Chine assure 91 % du raffinage des terres rares pour aimants10 et 94 % de la production d’aimants frittés, ceux qu’utilisent les voitures électriques et les éoliennes25.
Un raffinage polluant
Le traitement des terres rares génère souvent des déchets toxiques et radioactifs, qui peuvent contaminer les nappes phréatiques. L’AIE indique que ce problème a été grave en Chine, qui a renforcé sa législation sur les déchets solides en 202022. Les procédés classiques de séparation par solvant consomment beaucoup d’énergie et produisent de grands volumes de solvants organiques et des déchets radioactifs26.
Peut-on s’en passer ?
Pour les voitures, oui en partie. Les moteurs à induction n’utilisent pas de terres rares, au prix d’un rendement un peu plus faible et de davantage de cuivre (11 à 24 kg par véhicule)11. Pour l’éolien terrestre, plus de 70 % du marché utilisait en 2020 des turbines avec multiplicateur et générateur à induction, qui demandent peu de terres rares. En mer, les turbines à aimants permanents, plus légères, dominent27. Le recyclage des aimants pourrait couvrir environ 27 % de la demande de terres rares pour aimants en 2035 selon l’AIE28.
7. Quelles réponses ?
Le recyclage : un potentiel encore peu exploité
En 2011, l’IRP constatait que moins d’un tiers d’une soixantaine de métaux étudiés avaient un taux de recyclage en fin de vie supérieur à 50 %, et que 34 éléments étaient recyclés à moins de 1 %8. Pour le cuivre, la part de l’offre secondaire dans la demande totale est même passée de 18 % en 2015 à moins de 17 % en 2024, sous l’effet de la croissance de la demande et de prix bas15.
Le potentiel reste important, mais il arrive tard : tant que les infrastructures se construisent, les objets en fin de vie ne suffisent pas à couvrir la demande. Selon l’AIE, un recyclage ambitieux réduirait les besoins de nouvelles mines de 5 à 30 % d’ici 2040, puis de 35 % pour le cuivre et le cobalt, de plus de 20 % pour le lithium et de 15 % pour le nickel d’ici 205029.
La sobriété matérielle
La quantité de métaux nécessaire dépend aussi de ce que l’on construit. Des véhicules plus légers, des batteries plus petites, davantage de transports publics et de vélo, des objets durables et réparables réduisent directement la demande. Cette approche rejoint la page Croissance et décroissance.
Les chimies alternatives
Les batteries LFP, sans nickel ni cobalt, se sont imposées rapidement12. Les batteries sodium-ion, sans lithium, se développent aussi, notamment pour leurs performances par temps froid, mais l’AIE juge difficile qu’elles concurrencent le LFP sur les coûts tant que le prix du lithium reste bas30. Ces alternatives ont leurs propres dépendances : la Chine produit 75 % de l’acide phosphorique purifié nécessaire aux batteries LFP et 95 % du sulfate de manganèse de haute pureté utilisé dans les chimies riches en manganèse et sodium-ion12.
Le devoir de vigilance
Plusieurs juridictions demandent aux entreprises de vérifier les conditions d’extraction dans leurs chaînes d’approvisionnement. Dans son règlement sur les matières premières critiques, l’Union européenne s’est aussi fixé pour 2030 des objectifs de 10 % de sa consommation annuelle couverte par l’extraction européenne, 40 % par la transformation et 25 % par le recyclage, avec au maximum 65 % provenant d’un seul pays tiers31.
8. Et en Suisse ?
Pas de mines, mais un grand centre de négoce
La Suisse ne dispose pas de gisements de métaux exploitables de manière rentable. L’exploitation des principaux métaux et minéraux y a cessé à la fin des années 196032. Le pays occupe en revanche une place centrale dans le commerce mondial des matières premières. Selon le SECO, on estime que plus de la moitié de l’huile de palme, du café, du fer et du cuivre échangés dans le monde sont négociés par des entreprises établies en Suisse9.
Un rapport du Conseil fédéral de 2018 recensait près de 500 entreprises de négoce. Il reprenait une estimation selon laquelle environ 60 % des volumes mondiaux échangés de minerai de fer, de cuivre, de bauxite et d’aluminium passent par la Suisse. En 2017, les recettes du commerce de transit représentaient près de 3,8 % du PIB33.
Une dépendance indirecte
L’industrie suisse achète la plupart de ses matières premières minérales dans l’Union européenne, et ses importations de graphite, de cobalt, de cuivre, de nickel ou de terres rares sont concentrées sur quelques pays, européens ou chinois32. Les biens de consommation importés contiennent aussi des métaux : selon le Conseil fédéral, les près de 50 000 voitures électriques ou hybrides importées en 2023 représentaient environ 2500 tonnes de graphite, 1750 tonnes de nickel, 1000 tonnes de cuivre et 300 tonnes de lithium32.
L’empreinte matérielle
L’empreinte matérielle mesure les matières premières extraites en Suisse et à l’étranger pour la consommation suisse. Elle s’élevait à 15,9 tonnes par personne en 2022, contre 14,2 tonnes en moyenne dans l’Union européenne en 2023. Entre 2000-2002 et 2020-2022, elle a baissé de 6 %. Les deux tiers de la charge environnementale totale de la Suisse sont générés à l’étranger34. Ce phénomène d’externalisation est détaillé dans La Suisse en questions.
Le cadre légal
Depuis le 1er janvier 2022, à la suite du contre-projet à l’initiative « Entreprises responsables », les grandes entreprises doivent rendre compte de leurs risques environnementaux et en matière de droits humains. Des devoirs de diligence renforcés s’appliquent aux minerais et métaux provenant de zones de conflit et au travail des enfants. En avril 2026, le Conseil fédéral a ouvert une consultation sur une nouvelle loi sur la gouvernance d’entreprise durable, qui s’inspire des règles européennes35.
Fait, estimation ou débat ?
En résumé
Établi : l’extraction mondiale de matières a triplé depuis 1970. Le raffinage des métaux critiques est très concentré, surtout en Chine. Une voiture électrique neuve contient nettement plus de minerais critiques qu’une voiture thermique. Les terres rares ne sont pas rares géologiquement. Le recyclage de nombreux métaux reste faible. Les mines ont des impacts locaux importants.
Estimé : la demande future de métaux dépend des scénarios de l’AIE. Le tonnage de matériaux nécessaire à la transition, inférieur à celui des fossiles, repose sur des hypothèses technologiques. La part du négoce mondial passant par la Suisse provient d’estimations.
Débattu : la comparaison en tonnes suffit-elle à juger l’impact des mines, alors que les teneurs baissent ? Le rythme d’ouverture de nouvelles mines est-il compatible avec la protection de la biodiversité et des droits humains ? Quelle place donner à la sobriété par rapport aux solutions techniques ?
Vidéos de référence
La ruée minière du XXIe siècle
Entretien avec une journaliste, autrice d’une enquête sur l’expansion minière, qui décrit les déchets (stériles et résidus), les besoins en eau et les pollutions durables autour de plusieurs sites. Elle défend une « décroissance minérale » qui commencerait par les usages jugés les moins utiles. Le propos est engagé et certains chiffres cités ne sont pas sourcés.
Réalités minières et limites matérielles
Conférence donnée à l’Université de Lausanne par une ingénieure géologue minière. Elle explique pas à pas comment on passe d’un minerai à un métal raffiné, puis présente la baisse des teneurs, l’emprise des sites miniers et les barrages de résidus, exemples à l’appui. C’est la ressource la plus complète de cette page sur la réalité physique de la mine16.
Les terres rares
Vidéo de vulgarisation sur la nature, les usages, l’abondance et la production des terres rares. Elle distingue les technologies qui en dépendent vraiment (éolien en mer) de celles qui peuvent s’en passer (éolien terrestre, solaire, moteurs à induction). Les données utilisées datent de 2018 à 202023.
Pour aller plus loin
- Transition énergétique
- Voitures électriques
- Technologies
- L’énergie : comprendre les ordres de grandeur
- Croissance et décroissance
- Les limites planétaires
- La Suisse en questions : l’externalisation
Sources et notes
Sources consultées en octobre 2026. Une erreur, une source à ajouter ? Écrivez-nous via la page de contact.
- PNUE, Panel international des ressources (IRP), « Global Resources Outlook 2024: Bend the Trend », 2024, p. 18 et 26-27. resourcepanel.org Aller à la note de bas de page 1
- PNUE, IRP, « Global Resources Outlook 2024 », messages clés, p. xiii. resourcepanel.org Aller à la note de bas de page 2
- Agence internationale de l’énergie (AIE), « Global Critical Minerals Outlook 2025 : Overview of outlook for key minerals », mai 2025. Scénario des politiques déclarées (STEPS). iea.org Aller à la note de bas de page 3
- AIE, « Global Critical Minerals Outlook 2025 : Executive summary », mai 2025. iea.org Aller à la note de bas de page 4
- AIE, « The Role of Critical Minerals in Clean Energy Transitions », 2021, p. 26 (figure « Minerals used in selected clean energy technologies »). iea.org Aller à la note de bas de page 5
- AIE, « Minerals used in electric cars compared to conventional cars », graphique et données, 2021. Valeurs pour un véhicule complet, acier et aluminium exclus. iea.org Aller à la note de bas de page 6
- Energy Transitions Commission, « Material and Resource Requirements for the Energy Transition », juillet 2023, communiqué de synthèse. energy-transitions.org Aller à la note de bas de page 7
- PNUE, IRP, « Recycling Rates of Metals: A Status Report », 2011. resourcepanel.org Aller à la note de bas de page 8
- Secrétariat d’État à l’économie (SECO), « Matières premières », page consultée le 20 octobre 2026. seco.admin.ch Aller à la note de bas de page 9
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025 : graphite et terres rares p. 30 ; cuivre p. 109 ; lithium p. 116 ; nickel p. 30 et 135 ; cobalt p. 147 ; terres rares pour aimants p. 175. iea.org Aller à la note de bas de page 10
- AIE, « The Role of Critical Minerals in Clean Energy Transitions », 2021, p. 88. iea.org Aller à la note de bas de page 11
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025, p. 10 (voir aussi p. 211 pour les parts de marché des batteries LFP). iea.org Aller à la note de bas de page 12
- World Nuclear Association, « Mineral Requirements for Electricity Generation », d’après les données de l’AIE (2021). Valeurs arrondies. world-nuclear.org Aller à la note de bas de page 13
- Nijnens J. et al., « Energy transition will require substantially less mining than the current fossil fuel system », Joule, 2023 ; présentation par l’Université de Leiden, septembre 2023. universiteitleiden.nl Aller à la note de bas de page 14
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025, p. 110. iea.org Aller à la note de bas de page 15
- Stéphant A., « Réalités minières et limites matérielles », conférence, cycle « Moins c’est mieux » n° 4, Université de Lausanne, vidéo. Ordre de grandeur cité par l’oratrice, non recoupé ici par une source primaire. youtu.be Aller à la note de bas de page 16
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025, p. 79, d’après des données de Skarn Associates. iea.org Aller à la note de bas de page 17
- AIE, « The Role of Critical Minerals in Clean Energy Transitions », 2021, p. 40. iea.org Aller à la note de bas de page 18
- Sonter L. J., Dade M. C., Watson J. E. M. et al., « Renewable energy production will exacerbate mining threats to biodiversity », Nature Communications, 11, 4174, 2020. doi.org Aller à la note de bas de page 19
- Global Tailings Review (ICMM, PNUE, PRI), « Global Industry Standard on Tailings Management », 5 août 2020. globaltailingsreview.org Aller à la note de bas de page 20
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025, p. 75. iea.org Aller à la note de bas de page 21
- AIE, « The Role of Critical Minerals in Clean Energy Transitions », 2021, p. 155. iea.org Aller à la note de bas de page 22
- Le Réveilleur, « Les terres rares », vidéo, 2021. youtu.be Aller à la note de bas de page 23
- U.S. Geological Survey, « Mineral Commodity Summaries 2025 : Rare Earths », janvier 2025. pubs.usgs.gov Aller à la note de bas de page 24
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025, p. 172. iea.org Aller à la note de bas de page 25
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025, p. 237. iea.org Aller à la note de bas de page 26
- AIE, « The Role of Critical Minerals in Clean Energy Transitions », 2021, p. 66. iea.org Aller à la note de bas de page 27
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025, p. 177. Scénario des politiques déclarées. iea.org Aller à la note de bas de page 28
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025, p. 100. iea.org Aller à la note de bas de page 29
- AIE, « Global Critical Minerals Outlook 2025 », rapport complet, 2025, p. 56. iea.org Aller à la note de bas de page 30
- Commission européenne, « Critical Raw Materials Act », règlement (UE) 2024/1252. single-market-economy.ec.europa.eu Aller à la note de bas de page 31
- Conseil fédéral, « Approvisionnement de l’industrie suisse en matières premières minérales pour la transition énergétique », rapport en réponse au postulat 20.3950, 13 décembre 2024, p. 8 et 11. seco.admin.ch Aller à la note de bas de page 32
- Conseil fédéral, « Le secteur suisse des matières premières : état des lieux et perspectives », 30 novembre 2018, p. 3 et 12-13 (estimation de Jungbluth N. et Meili C., 2018). newsd.admin.ch Aller à la note de bas de page 33
- Office fédéral de l’environnement (OFEVOffice fédéral de l’environnement : Administration fédérale suisse responsable des politiques environnementales. Publie les statistiques officielles sur les émissions de CO₂, ACV, qualité de l’air, etc. En savoir plus), « Économie et consommation : en bref », 30 avril 2025, d’après l’OFS (indicateur MONET 2030) et Eurostat. bafu.admin.ch Aller à la note de bas de page 34
- Office fédéral de la justice, « Gestion durable des entreprises : mieux protéger l’être humain et l’environnement », page consultée le 20 octobre 2026. bj.admin.ch Aller à la note de bas de page 35
