
Dernière modification le 28-10-2026 à 13:19:39
Les technologies bas carbone sont au cœur de toutes les trajectoires climatiques évaluées par le GIECLe GIEC (Groupe d’Experts Intergouvernemental sur l’Évolution du Climat) est une organisation qui a été créée en 1988 par l'OMM et le PNUE, à la demande du G7 (groupe de sept grandes économies industrialisées : USA, Japon, Allemagne, France, Royaume-Uni, Canada, Italie). La version anglaise de cet acronyme est IPCC (The Intergovernmental Panel on Climate Change). En savoir plus. Les plus efficaces à court terme existent déjà, sont bon marché et se déploient vite : le solaire, l’éolien, les batteries et l’efficacité énergétique. D’autres, comme le captage du CO₂, l’hydrogèneL'hydrogène est l'élément chimique de numéro atomique 1, de symbole H. L'hydrogène présent sur Terre est presque entièrement constitué de l'isotope 1H (un proton, zéro neutron) ; il comporte environ 0,01 % de 2H (un proton, un neutron). Ces deux isotopes sont stables. Un troisième isotope 3H (un proton, deux neutrons), instable, est produit dans les explosions nucléaires. Ces trois isotopes sont respectivement appelés « protium », « deutérium » et « tritium ». En savoir plus bas carbone, les petits réacteurs nucléaires ou la fusion, sont encore en démonstration ou trop lentes pour peser d’ici 2030. Le facteur limitant n’est donc pas tant l’invention que la vitesse de déploiement, la réduction de la demande et les choix politiques. État des connaissances au 20 octobre 2026.
Les bases en 2 minutes
Faut-il attendre une invention miracle pour sauver le climat ? Les données disent plutôt l’inverse : les outils les plus efficaces existent déjà, et ils sont devenus bon marché.
Pensez à une boîte à outils. Les plus utiles sont déjà sur l’établi : panneaux solaires, éoliennes, batteries, isolation des bâtiments. D’autres sont encore au stade du prototype. Le vrai défi n’est donc pas tant d’inventer que de déployer vite ce qui fonctionne.
À retenir
- Les solutions mûres d’abord : solaire, éolien, batteries et efficacité énergétique. Entre 2010 et 2024, le coût moyen de l’électricité solaire a baissé de 90 %.
- Les promesses plus lointaines : le captage du CO₂, l’hydrogèneL'hydrogène est l'élément chimique de numéro atomique 1, de symbole H. L'hydrogène présent sur Terre est presque entièrement constitué de l'isotope 1H (un proton, zéro neutron) ; il comporte environ 0,01 % de 2H (un proton, un neutron). Ces deux isotopes sont stables. Un troisième isotope 3H (un proton, deux neutrons), instable, est produit dans les explosions nucléaires. Ces trois isotopes sont respectivement appelés « protium », « deutérium » et « tritium ». En savoir plus bas carbone, les petits réacteurs nucléaires ou la fusion sont encore en démonstration, ou trop lents pour peser d’ici 2030.
- Nos besoins comptent autant que la technique : selon le GIEC, agir sur la demande (bâtiments, déplacements, alimentation) pourrait réduire de 40 à 70 % les émissions des secteurs d’usage final d’ici 2050.
Vrai ou faux ? « La fusion nucléaire fournira de l’électricité bas carbone à grande échelle avant 2050. »
Très peu probable selon les calendriers actuels. Le grand projet international ITER prévoit ses premières opérations deutérium-tritium en 2039, et il ne produira pas d’électricité : c’est une expérience, pas une centrale.
L’essentiel en 8 points
- Potentiel : selon le GIEC, les options coûtant 100 USD par tonne de CO₂-éqéquivalent CO₂ : Unité qui convertit l’impact climatique de différents gaz à effet de serre (méthane, protoxyde d’azote, etc.) en quantité équivalente de CO₂. Permet de comparer l’effet réchauffant total d’un mélange de gaz. En savoir plus ou moins pourraient réduire les émissions mondiales d’au moins la moitié du niveau de 2019 d’ici 2030, et plus de la moitié de ce potentiel coûte moins de 20 USD par tonne1.
- Solaire et éolien en tête : parmi ces options bon marché, le solaire et l’éolien apportent les plus grandes contributions1.
- Maturité : selon l’Agence internationale de l’énergie (AIE), les technologies disponibles aujourd’hui fournissent plus de 80 % des réductions nécessaires d’ici 2030, mais environ 35 % des réductions de 2050 reposent sur des technologies pas encore commercialisées2.
- Coûts : entre 2010 et 2024, le coût moyen de l’électricité solaire a baissé de 90 %, celui de l’éolien terrestre de 70 % et celui de l’éolien en mer de 62 %3.
- Nucléaire : il fournit un peu moins de 10 % de l’électricité mondiale, mais les premiers réacteurs de nouvelle génération construits en Europe et en Amérique du Nord ont demandé plus de 13 à 15 ans de chantier45.
- Fusion : le calendrier actuel d’ITER prévoit les premières opérations deutérium-tritium en 2039, et ITER ne produira pas d’électricité67.
- Géo-ingénierie solaire : le GIEC et le PNUE estiment qu’elle ne peut pas remplacer la réduction des émissions et qu’elle introduit de nouveaux risques89.
- Demande : selon le GIEC, les mesures portant sur la demande pourraient réduire de 40 à 70 % les émissions des secteurs d’utilisation finale d’ici 205010.
1. Ce que dit le GIEC sur les options d’atténuation
Combien chaque option peut-elle réduire d’ici 2030 ?
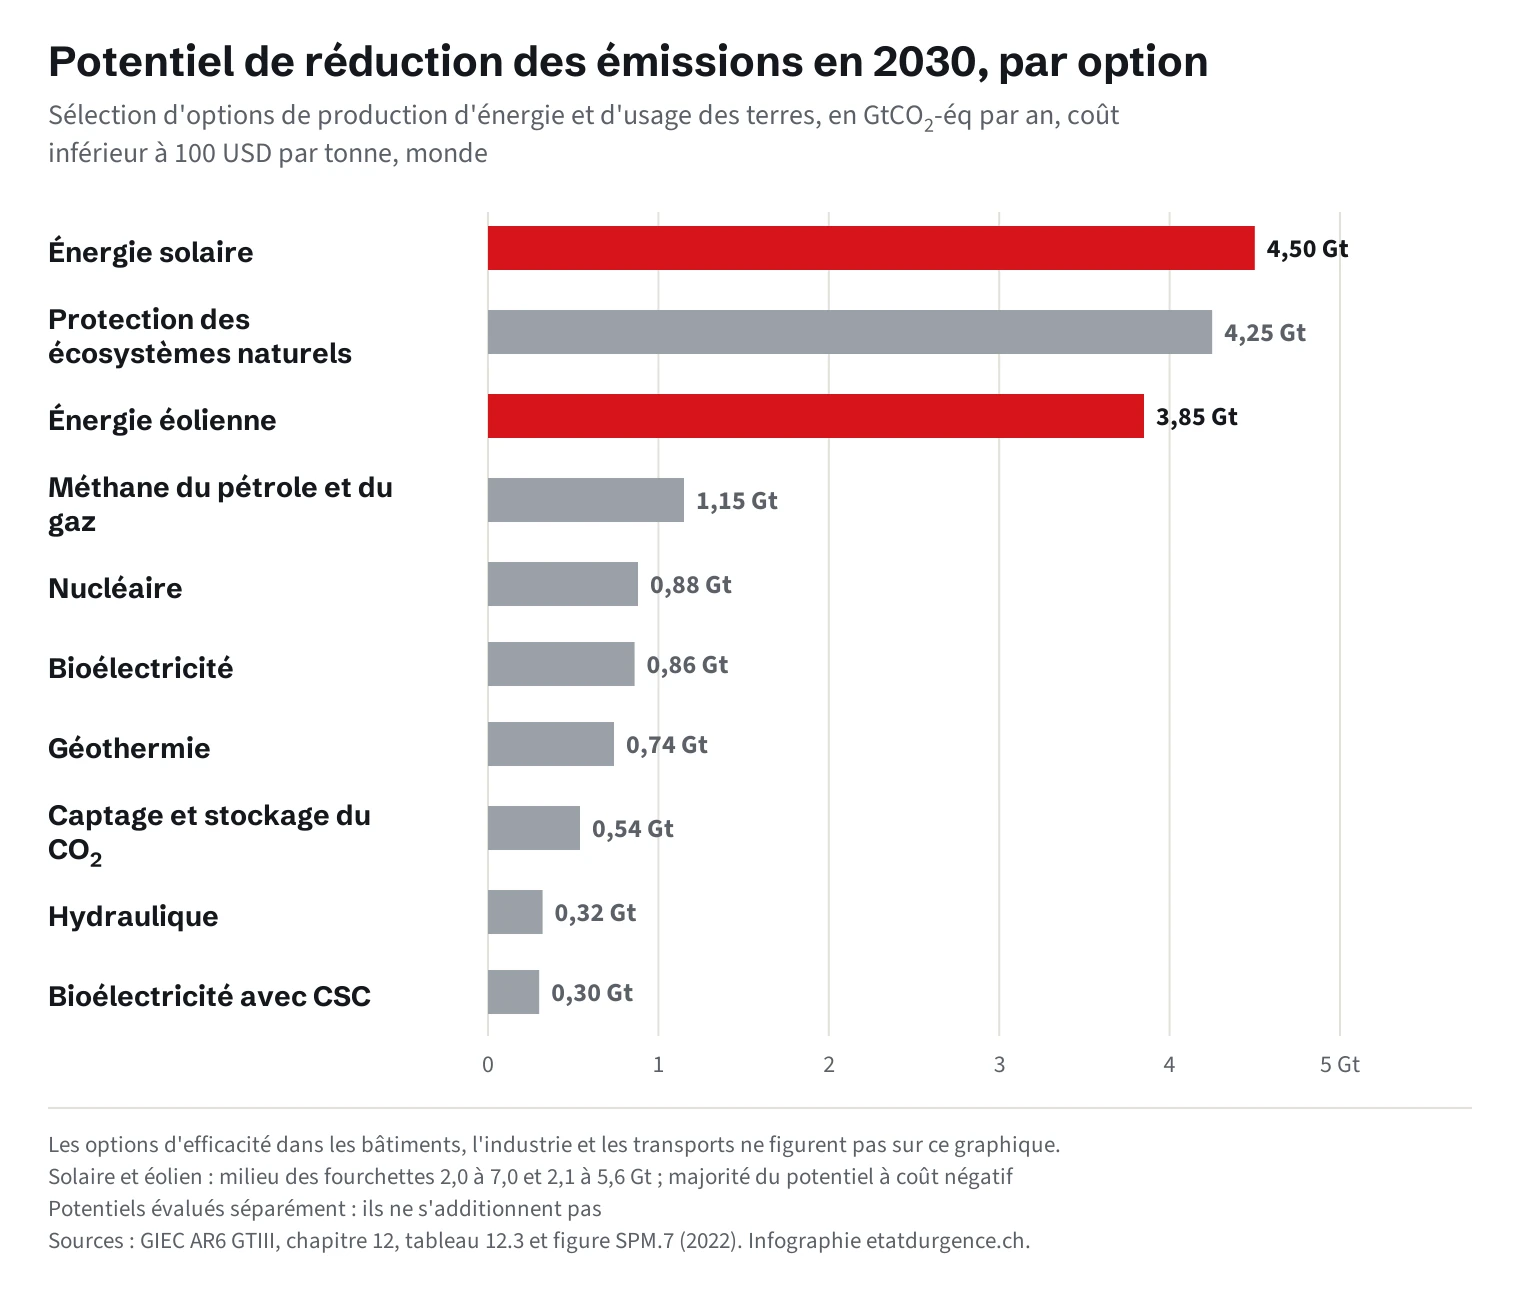
Le troisième volume du sixième rapport du GIEC (2022) a passé en revue les options d’atténuation secteur par secteur, avec leur potentiel et leur coût en 2030. Le résultat est résumé dans la figure SPM.7. Les émissions mondiales nettes de gaz à effet de serre s’élevaient à 59 Gt CO₂-éq en 201911. Les options coûtant 100 USD par tonne ou moins pourraient les réduire d’au moins la moitié d’ici 2030. Plus de la moitié de ce potentiel coûte moins de 20 USD par tonne1.
Les principales contributions bon marché viennent du solaire, de l’éolien, de l’efficacité énergétique, de la réduction de la conversion des écosystèmes naturels et de la réduction des fuites de méthane (mines de charbon, pétrole et gaz, déchets)1. Pour le solaire et l’éolien, le GIEC précise que la majorité du potentiel se situe même à coût négatif : produire avec ces technologies revient moins cher que produire avec les alternatives fossiles12.
Comment lire ces chiffres ?
Le GIEC pose lui-même plusieurs limites. Les potentiels, évalués option par option, ne s’additionnent pas et varient selon les régions. Les coûts d’intégration des renouvelables dans les réseaux, jugés modestes jusqu’en 2030, ne sont pas inclus. La hiérarchie entre options devrait changer après 2030121. Ces chiffres décrivent un potentiel, pas une trajectoire acquise.
2. Mûres, en démonstration ou à l’état de prototype
Toutes les technologies en sont-elles au même point ?
Non. L’AIE classe les technologies selon leur stade : prototype, démonstration, adoption précoce, maturité. Dans sa feuille de route « Net Zero » mise à jour en 2023, elle estime que les technologies déjà disponibles fournissent plus de 80 % des réductions d’émissions nécessaires d’ici 2030. À l’horizon 2050, la part qui repose sur des technologies pas encore commercialisées tombe à environ 35 %, contre près de la moitié dans l’édition de 20212.
La décennie actuelle se joue donc surtout avec des outils connus. Le long terme dépend encore de paris technologiques.
Pourquoi certaines technologies progressent-elles plus vite ?
Le GIEC relève une différence nette entre deux familles. Les technologies modulaires de petite taille (panneaux solaires, batteries, éoliennes) ont vu leurs coûts chuter et leur déploiement exploser. Les grandes technologies d’atténuation, qui offrent moins d’occasions d’apprentissage, ont connu des baisses de coûts minimes et une adoption lente13. Produire des millions d’unités identiques permet d’apprendre vite. Construire quelques grands ouvrages uniques, beaucoup moins.
3. Solaire, éolien, batteries : la chute des coûts
De combien les coûts ont-ils baissé ?
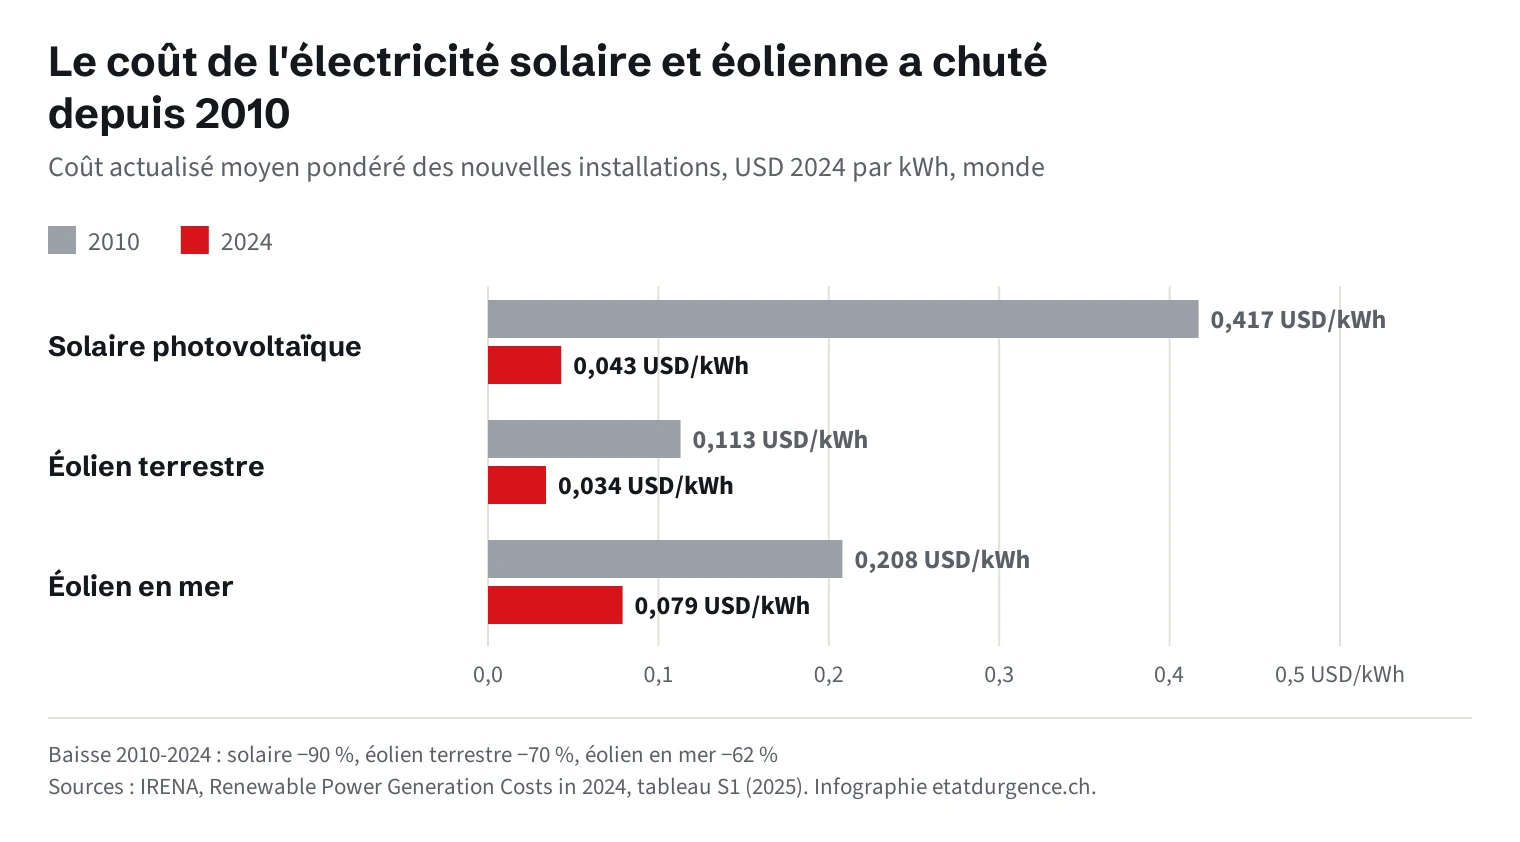
Selon l’Agence internationale pour les énergies renouvelables (IRENA), le coût moyen actualisé de l’électricité des nouvelles installations solaires est passé de 0,417 USD par kWh en 2010 à 0,043 USD en 2024, soit une baisse de 90 %. Pour l’éolien terrestre, il est passé de 0,113 à 0,034 USD (−70 %), et pour l’éolien en mer de 0,208 à 0,079 USD (−62 %)3. En 2024, 91 % des nouveaux projets renouvelables à grande échelle produisaient de l’électricité moins chère que la nouvelle alternative fossile la moins coûteuse14.
Le déploiement a suivi. En 2024, le monde a installé 582 GW de capacités renouvelables, un record, dont 452 GW de solaire15. La capacité renouvelable totale atteignait 4443 GW à fin 202415.
Et le stockage ?
Le coût d’un système de stockage par batteries installé a baissé de 93 % entre 2010 et 2024, pour atteindre 192 USD par kWh selon l’IRENA16. Selon le relevé annuel de BloombergNEF, le prix moyen des packs de batteries lithium-ion est descendu à 108 USD par kWh en 2025, en baisse de 8 % sur un an. Pour le stockage stationnaire, il atteint 70 USD par kWh17.
Ces baisses suffisent-elles ?
Elles changent l’équation économique sans tout régler. Selon le GIEC, des systèmes électriques dominés par les renouvelables deviennent de plus en plus viables, mais alimenter tout le système énergétique ainsi sera plus difficile et demandera stockage, réseaux intelligents, pilotage de la demande et couplage des secteurs18. Ces technologies demandent aussi davantage de métaux que les centrales fossiles, ce qui pose des questions d’extraction et de recyclage (voir Ressources).
4. L’éolien en mer
Où en est le déploiement ?
À fin 2024, la capacité éolienne en mer installée dans le monde atteignait 82,9 GW selon l’IRENA. Les nouvelles installations ont reculé à 8,6 GW cette année-là, après 11,6 GW en 2023. La Chine est le premier marché annuel, devant l’Europe19. L’inflation, la hausse des taux d’intérêt et les difficultés d’approvisionnement ont entraîné des retards et des annulations, notamment aux États-Unis et dans une partie de l’Europe19.
Quels avantages et quelles contraintes ?
Le vent en mer est plus fort et plus régulier qu’à terre. Le facteur de charge moyen des nouveaux parcs en mer était de 42 % en 2024, contre 34 % pour l’éolien terrestre3. En contrepartie, l’installation coûte plus cher : 2852 USD par kW en moyenne en 2024, contre 1041 USD pour l’éolien terrestre3. Les fondations, le raccordement sous-marin, la logistique portuaire et la maintenance en milieu marin expliquent cet écart19.
Quels impacts sur les écosystèmes ?
Une revue de 158 publications parue en 2022 a recensé 867 constats sur les effets écologiques des parcs en mer. 72 % décrivent des impacts négatifs, 13 % des effets positifs. Les oiseaux sont les plus touchés (collisions, déplacement, changements de comportement). Le battage des pieux pendant la construction dérange les marsouins. À l’inverse, les fondations peuvent servir de récifs artificiels, et l’interdiction du chalutage autour des parcs protège les fonds marins20. Les auteur·rices soulignent que les études portent surtout sur la mer du Nord et que les effets cumulés restent mal connus20.
5. Le nucléaire de fission
Quel rôle aujourd’hui ?
Le nucléaire produit un peu moins de 10 % de l’électricité mondiale. Environ 63 réacteurs étaient en construction début 2025, pour plus de 70 GW, dont la moitié en Chine4. Le GIEC estime son potentiel d’atténuation en 2030 à environ 0,9 Gt CO₂-éq par an, avec une incertitude de plus ou moins 50 %12. Le GIEC relève aussi ses atouts : faible emprise au sol, faibles besoins en matériaux par unité d’énergie, impacts sanitaires en fonctionnement normal comparables à ceux des renouvelables5.
Pourquoi les délais comptent-ils ?
Les premiers réacteurs de nouvelle génération construits en Europe et en Amérique du Nord ont connu des retards et des dépassements de coûts. Le GIEC note des durées de construction supérieures à 13 à 15 ans et des coûts trois à quatre fois plus élevés que prévu. En Asie de l’Est, la plupart des projets lancés depuis 2012 ont été réalisés en cinq à six ans5. En France, le réacteur EPR de Flamanville 3, dont le chantier a débuté en 2007 et dont la mise en service commerciale était prévue pour 2013, a été raccordé au réseau le 21 décembre 202421.
Et les petits réacteurs modulaires ?
Plus de 70 modèles de petits réacteurs modulaires (SMR) existent, à des stades allant du concept à la construction des premiers exemplaires5. L’AIE s’attend aux premiers projets commerciaux vers 20304. Leur coût reste très incertain : les fabricants avancent pour les premiers exemplaires un coût de 131 à 190 USD par MWh, que l’effet de série pourrait réduire de 19 à 32 %5.
6. La fusion
Pourquoi la fusion ne compte-t-elle pas pour 2050 ?
La fusion nucléaire reproduit la réaction qui alimente le Soleil. ITER, le grand projet international construit en France, vise à produire 500 MW de puissance de fusion à partir de 50 MW de chauffage, mais il ne convertira pas cette énergie en électricité : il doit préparer les machines qui le feront7. En 2024, son calendrier a été révisé. Le début de l’exploitation scientifique est prévu en 2034, et la phase deutérium-tritium, celle qui produit réellement de l’énergie de fusion, en 20396.
Il faudra ensuite concevoir, construire et éprouver des centrales de démonstration, puis industrialiser une filière. Des entreprises privées annoncent des calendriers plus rapides, qui restent à démontrer. Avec ce calendrier, la fusion ne pourra vraisemblablement pas contribuer de façon significative à la neutralité carbone visée vers 2050. C’est un sujet de recherche à long terme, pas une solution pour les prochaines décennies.
7. Captage du CO₂ et hydrogène
Captage et stockage du CO₂
Le captage et stockage du CO₂ (CSC) retient le CO₂ à la sortie de grandes installations industrielles ou de centrales, puis l’injecte dans des formations géologiques. Le GIEC le considère comme une option importante pour le ciment et la chimie, où certaines émissions sont difficiles à éviter autrement. Il note que la capacité géologique de stockage est estimée à environ 1000 Gt CO₂, mais que le rythme de déploiement actuel est très inférieur à celui des trajectoires compatibles avec 1,5 °C ou 2 °C22. Son potentiel en 2030 est évalué à environ 0,5 Gt CO₂-éq par an12.
Pour le détail des procédés, des coûts et des limites : Le captage et stockage du CO₂.
Hydrogène
Le GIEC voit dans l’hydrogène bas carbone et ses dérivés une option pour les usages difficiles à électrifier, dans certaines industries et certains transports lourds23. Mais il reste marginal. La demande mondiale d’hydrogèneL'hydrogène est l'élément chimique de numéro atomique 1, de symbole H. L'hydrogène présent sur Terre est presque entièrement constitué de l'isotope 1H (un proton, zéro neutron) ; il comporte environ 0,01 % de 2H (un proton, un neutron). Ces deux isotopes sont stables. Un troisième isotope 3H (un proton, deux neutrons), instable, est produit dans les explosions nucléaires. Ces trois isotopes sont respectivement appelés « protium », « deutérium » et « tritium ». En savoir plus a atteint près de 100 millions de tonnes en 2024, et l’hydrogène bas carbone représente moins de 1 % de la production. Les projets en service ou décidés devraient porter cette part à environ 4 % en 2030, et de nombreux projets annoncés ont été retardés ou annulés24.
Pour le détail : L’hydrogène, pour quels usages ?.
8. La géo-ingénierie solaire
De quoi s’agit-il ?
La modification du rayonnement solaire (souvent appelée géo-ingénierie solaire) regroupe des propositions visant à renvoyer une partie de la lumière du Soleil vers l’espace : injection d’aérosols dans la stratosphère, éclaircissement des nuages marins, modification de l’albédoL’albédo est le pouvoir réfléchissant d’une surface. C’est la mesure qui permet de déterminer la quantité d’énergie lumineuse réfléchie par rapport à la quantité d’énergie lumineuse reçu par unité de surface. Cette valeur va de 0 pour une surface très absorbante très noire, transforme toutes la lumière reçue en chaleur, à 1 pour une surface très réfléchissante comme un miroir parfait. En savoir plus des surfaces. Les simulations montrent qu’elle pourrait abaisser les températures et limiter certains risques climatiques8.
Quelle position des institutions scientifiques ?
Le GIEC relève un large accord dans la littérature : cette approche ne peut pas être la réponse principale au changement climatique et constitue au mieux un complément à la neutralité carbone. Elle masque le problème sans agir sur sa cause, l’accumulation de gaz à effet de serre. Ses effets cessent dès que le déploiement s’arrête, alors que le CO₂ agit pendant des siècles. Elle introduit enfin de nouveaux risques, notamment des disparités régionales8. En 2023, le PNUE a jugé qu’un déploiement à grande échelle n’était, en l’état des connaissances, ni prudent ni suffisamment sûr, et qu’il ne pouvait remplacer la réduction des émissions9.
Pour le détail des techniques, des risques et de la gouvernance : Géo-ingénierie : promesses, risques et qui décide.
9. Sobriété, low-tech et effet rebond
Que peut la réduction de la demande ?
Le GIEC consacre un chapitre entier à la demande. Il estime que les mesures portant sur la demande et sur de nouvelles façons de fournir les services (se loger, se déplacer, se nourrir) pourraient réduire de 40 à 70 % les émissions des secteurs d’utilisation finale d’ici 205010. Il définit les politiques de sobriété comme des mesures et des pratiques quotidiennes qui évitent une demande d’énergie, de matériaux, de sols et d’eau tout en assurant le bien-être de toutes et tous dans les limites planétaires25.
Sobriété et technologie ne s’opposent pas dans cette analyse. Moins de demande réduit le nombre de panneaux, d’éoliennes, de batteries et de mines nécessaires. Plus d’efficacité rend chaque service moins coûteux en énergie.
Que sont les low-tech ?
La démarche low-tech privilégie des objets et des systèmes simples, robustes, réparables et économes en ressources, comme le vélo. Les personnes qui la défendent soutiennent que la miniaturisation et la multiplication des appareils compliquent le recyclage et augmentent la demande en métaux26. Cette approche relève d’une réflexion sur les besoins plutôt que d’un catalogue de techniques. Son potentiel chiffré à l’échelle d’un pays est encore peu documenté.
Et l’effet rebond ?
Un gain d’efficacité peut faire baisser le prix d’un service et en augmenter l’usage, ce qui annule une partie des économies. Le GIEC note que des politiques bien conçues ont permis de traiter ces effets rebond13. Ce mécanisme est détaillé dans la page Le progrès.
10. Le temps de déploiement
Pourquoi le calendrier est-il décisif ?
Le réchauffement dépend des émissions cumulées : une technologie disponible en 2045 ne compense pas les émissions des vingt années précédentes. Or les délais sont longs à chaque maillon. L’AIE a calculé qu’il faut en moyenne 16,5 ans pour passer de la découverte d’un gisement à la première production d’une mine27. Un grand réacteur nucléaire en Europe demande plus d’une décennie de chantier5. Une technologie au stade de la démonstration doit encore franchir l’industrialisation.
Les technologies modulaires, elles, se déploient par petites unités et progressent plus vite13. C’est pourquoi l’AIE fait du triplement des capacités renouvelables mondiales, à 11 000 GW d’ici 2030, et du doublement du rythme annuel d’amélioration de l’efficacité énergétique les deux leviers principaux de cette décennie2.
11. Et en Suisse ?
Quel mix électrique ?
En 2025, la Suisse a produit 67,5 TWh d’électricité. L’hydraulique en a fourni 55,5 %, le nucléaire 27,2 %, le photovoltaïque 11,8 % et l’éolien 0,2 %28. Le 9 juin 2024, le peuple a accepté à 68,7 % la loi relative à un approvisionnement en électricité sûr reposant sur des énergies renouvelables29. La loi sur l’énergie fixe désormais un objectif d’au moins 35 TWh d’électricité renouvelable hors hydraulique en 2035 et 45 TWh en 205030.
Où en est le débat sur le nucléaire ?
Depuis 2018, la loi sur l’énergie nucléaire interdit d’octroyer des autorisations générales pour de nouvelles centrales31. En réponse à l’initiative populaire « De l’électricité pour tous en tout temps (Stop au blackout) », le Conseil fédéral a proposé en août 2025 un contre-projet indirect qui supprime cette interdiction32. Le Conseil des États l’a adopté en mars 2026, en exigeant que le financement de la construction et de l’exploitation soit assuré. Le Conseil national l’a adopté en juin 2026, et les deux chambres l’ont approuvé en votation finale le 19 juin 202632. Un référendum a été déposé le 6 octobre 2026. Selon la presse, le vote populaire pourrait avoir lieu au plus tôt le 28 février 202733.
Deux lectures s’opposent. Une première lecture voit dans le nucléaire une source pilotable utile pour l’approvisionnement hivernal après l’arrêt progressif des centrales existantes. Une seconde lecture souligne que la construction d’une nouvelle centrale prendrait vraisemblablement plus d’une décennie, ce qui la rend peu utile pour les objectifs de 2035, et que les capitaux seraient plus efficaces dans les renouvelables et l’efficacité5.
12. Indispensables, mais pas suffisantes seules
Que retenir ?
Les technologies bas carbone sont indispensables, et les plus utiles à court terme sont déjà mûres et souvent moins chères que les fossiles. Mais elles ne suffisent pas seules. Une partie des réductions de 2050 dépend de technologies encore en démonstration2, les grands projets mettent du temps, et la géo-ingénierie comme la fusion ne répondent pas à l’échéance des prochaines décennies. Le GIEC rappelle aussi le potentiel important de la réduction de la demande10.
La question n’est donc pas de choisir entre technologie et sobriété, mais de combiner les deux à un rythme compatible avec le calendrier climatique. Déployer vite ce qui existe compte davantage, d’ici 2030, que d’attendre ce qui n’existe pas encore.
Fait, estimation ou débat ?
En résumé
Établi : les coûts du solaire, de l’éolien et des batteries ont fortement baissé depuis 2010 ; les technologies disponibles couvrent l’essentiel des réductions nécessaires d’ici 2030 ; la fusion ne produira pas d’électricité à grande échelle avant 2050 ; la géo-ingénierie solaire ne traite pas la cause du réchauffement. Estimé : le potentiel de chaque option en 2030 (avec des fourchettes larges) ; la part des réductions de 2050 qui dépend de technologies non commercialisées (environ 35 %) ; le coût futur des petits réacteurs modulaires ; le potentiel de la réduction de la demande (40 à 70 %). Débattu : la place du nucléaire, notamment en Suisse ; l’ampleur de l’effet rebond ; le rôle du CSC et de l’hydrogène ; la gouvernance de la recherche sur la géo-ingénierie.
Vidéos de référence
Les limites des technologies et la démarche low-tech
Entretien avec un ingénieur spécialiste des ressources minérales et des low-tech, diffusé par un média en ligne français. Il aborde la croyance dans le progrès technique, les besoins en métaux de la transition, les limites du recyclage, l’effet rebond et la démarche low-tech. La vidéo défend une thèse critique sur l’innovation technologique ; certains chiffres cités (nombre de limites planétaires franchies, taux de recyclage des métaux) datent de l’enregistrement et méritent d’être vérifiés dans les sources à jour.
L’éolien en mer
Vidéo de vulgarisation scientifique qui explique le fonctionnement d’un parc éolien en mer, son raccordement au réseau, les facteurs de charge, le foisonnement entre façades maritimes, les matériaux nécessaires, la fin de vie et les impacts sur la faune. Elle s’appuie largement sur le cas français. Les chiffres de déploiement (35,3 GW dans le monde en 2020) sont antérieurs à la forte croissance des années suivantes.
Pour aller plus loin
- Le captage et stockage du CO₂
- L’hydrogène
- Les énergies
- La transition énergétique
- Ressources et matières premières
- Le progrès et l’effet rebond
- Voitures électriques
- Le plan climat de la Suisse
- Les puits de carbone
Sources et notes
Sources consultées en octobre 2026. Une erreur, une source à ajouter ? Écrivez-nous via la page de contact.
- GIEC, « Summary for Policymakers », Climate Change 2022: MitigationAction de mitiger.
Adoucissement de l'effet du réchauffement climatique. En savoir plus of Climate Change, contribution du Groupe de travail III au sixième rapport d’évaluation, 2022, paragraphe C.12.1 et figure SPM.7. ipcc.ch Aller à la note de bas de page 1 - Agence internationale de l’énergie (AIE), « Net Zero Roadmap: A Global Pathway to Keep the 1.5 °C Goal in Reach, 2023 Update », résumé exécutif, septembre 2023. iea.org Aller à la note de bas de page 2
- IRENA, « Renewable Power Generation Costs in 2024 », Abu Dhabi, juillet 2025, tableau S1 (coûts actualisés moyens pondérés, USD 2024). irena.org Aller à la note de bas de page 3
- AIE, « The Path to a New Era for Nuclear Energy », résumé exécutif, janvier 2025. iea.org Aller à la note de bas de page 4
- GIEC, Climate Change 2022: Mitigation of Climate Change, chapitre 6 « Energy Systems », section 6.4.2 (énergie nucléaire), 2022. ipcc.ch Aller à la note de bas de page 5
- ITER Organization, « Baseline press conference summary », juillet 2024. iter.org Aller à la note de bas de page 6
- ITER Organization, « ITER in a few lines ». iter.org Aller à la note de bas de page 7
- GIEC, Climate Change 2022: Mitigation of Climate Change, chapitre 14 « International Cooperation », Cross-Working Group Box 4 « Solar Radiation Modification », 2022. ipcc.ch Aller à la note de bas de page 8
- PNUE, « One Atmosphere: An Independent Expert Review on Solar Radiation Modification Research and Deployment », 2023 ; présentation : « New report explores issues around Solar Radiation Modification », 28 février 2023. unep.org Aller à la note de bas de page 9
- GIEC, « Summary for Policymakers », Climate Change 2022: Mitigation of Climate Change, 2022, paragraphes C.10 et C.10.2. ipcc.ch Aller à la note de bas de page 10
- GIEC, « Summary for Policymakers », Climate Change 2022: Mitigation of Climate Change, 2022, paragraphe B.1.1 (59 ± 6,6 Gt CO₂-éq en 2019). ipcc.ch Aller à la note de bas de page 11
- GIEC, Climate Change 2022: Mitigation of Climate Change, chapitre 12 « Cross-sectoral Perspectives », tableau 12.3 (potentiels de réduction par catégorie de coût en 2030), 2022. ipcc.ch Aller à la note de bas de page 12
- GIEC, « Summary for Policymakers », Climate Change 2022: Mitigation of Climate Change, 2022, paragraphes B.4.1 et B.4.2. ipcc.ch Aller à la note de bas de page 13
- IRENA, « Renewable Power Generation Costs in 2024 », juillet 2025, faits saillants (91 % des nouveaux projets moins chers que l’alternative fossile la moins coûteuse). irena.org Aller à la note de bas de page 14
- IRENA, « Renewable Power Generation Costs in 2024 », juillet 2025, chapitre introductif (ajouts de capacité 2024). irena.org Aller à la note de bas de page 15
- IRENA, « Renewable Power Generation Costs in 2024 », juillet 2025, faits saillants (stockage par batteries : de 2571 à 192 USD/kWh entre 2010 et 2024). irena.org Aller à la note de bas de page 16
- BloombergNEF, « Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour, Despite Rising Metal Prices », communiqué, 9 décembre 2025. about.bnef.com Aller à la note de bas de page 17
- GIEC, « Summary for Policymakers », Climate Change 2022: Mitigation of Climate Change, 2022, paragraphes C.4.2 et C.4.3. ipcc.ch Aller à la note de bas de page 18
- IRENA, « Renewable Power Generation Costs in 2024 », juillet 2025, chapitre « Offshore wind ». irena.org Aller à la note de bas de page 19
- Galparsoro I. et al., « Reviewing the ecological impacts of offshore wind farms », npj Ocean Sustainability, 1, 1, 2022. nature.com Aller à la note de bas de page 20
- World Nuclear News, « France’s Flamanville EPR starts supplying power », 23 décembre 2024. world-nuclear-news.org Aller à la note de bas de page 21
- GIEC, « Summary for Policymakers », Climate Change 2022: Mitigation of Climate Change, 2022, paragraphe C.4.6. ipcc.ch Aller à la note de bas de page 22
- GIEC, « Summary for Policymakers », Climate Change 2022: Mitigation of Climate Change, 2022, paragraphe C.4.1. ipcc.ch Aller à la note de bas de page 23
- AIE, « Global Hydrogen Review 2025 », résumé exécutif, 2025. iea.org Aller à la note de bas de page 24
- GIEC, « Summary for Policymakers », Climate Change 2022: Mitigation of Climate Change, 2022, paragraphe C.7.3 et note 59 (définition des politiques de sobriété). ipcc.ch Aller à la note de bas de page 25
- Bihouix P., entretien « Urgence écologique : la technologie ne nous sauvera pas », Blast, vidéo. youtu.be Aller à la note de bas de page 26
- AIE, « The Role of Critical Minerals in Clean Energy Transitions », résumé exécutif, mai 2021. iea.org Aller à la note de bas de page 27
- Office fédéral de l’énergie (OFEN), « La consommation énergétique 2025 est en légère hausse », communiqué, 18 juin 2026. admin.ch Aller à la note de bas de page 28
- OFEN, « Federal act on a secure electricity supply from renewable energy sources ». bfe.admin.ch Aller à la note de bas de page 29
- Loi fédérale sur l’énergie (LEne, RS 730.0), art. 2, état au 1er janvier 2026. fedlex.admin.ch Aller à la note de bas de page 30
- Loi sur l’énergie nucléaire (LENu, RS 732.1), art. 12a, en vigueur depuis le 1er janvier 2018. fedlex.admin.ch Aller à la note de bas de page 31
- Parlement suisse, objet 25.068 « De l’électricité pour tous en tout temps (Stop au blackout). Initiative populaire et contre-projet indirect », résumé de l’objet. ws-old.parlament.ch Aller à la note de bas de page 32
- Corriere del Ticino, « Legge federale sull’energia nucleare, referendum riuscito », 19 octobre 2026 ; swissinfo.ch, « Referendum against new nuclear power stations submitted in Bern », 6 octobre 2026. cdt.ch Aller à la note de bas de page 33
